Buchführung und Jahresabschluss
Buchführungspflicht, GoB, Belege, Aufbewahrungsfristen, Inventur, Bilanz, GuV und Bewertung des Warenlagers in der Apotheke.
Buchführung und Jahresabschluss bilden die Zahlenbasis jeder Apotheke. Sie halten alle Geschäftsvorfälle fest, vom Großhandelseinkauf über die Rezeptabrechnung bis zur Gehaltszahlung, und münden einmal im Jahr in Bilanz und Gewinn- und Verlustrechnung. In der Prüfung sollten die Rechtsgrundlagen, die Grundsätze ordnungsgemäßer Buchführung und die apothekentypischen Bewertungsfragen sicher sitzen. Wer muss Bücher führen? Eine öffentliche Apotheke ist handels- und steuerrechtlich ein Gewerbebetrieb. Der Inhaber ist in aller Regel Kaufmann im Sinne des Handelsgesetzbuchs (HGB) und deshalb nach § 238 HGB zur Buchführung verpflichtet. Diese Pflicht gilt über § 140 Abgabenordnung (AO) auch für das Steuerrecht. Befreit sind nach § 241a HGB nur Einzelkaufleute mit höchstens 800.000 € Umsatz und 80.000 € Gewinn. Steuerlich gelten dieselben Grenzen nach § 141 AO. Das …
Kostenlos weiterlesen mit deinem Relaxed-Konto
Lege dir ein kostenloses Konto an, dann ist der ganze Kurs für dich frei. Kein Abo, keine Zahlungsdaten. ❤️ Das Konto hilft uns zu sehen, wie die Seite genutzt wird, damit wir sie gezielt für euch verbessern können.
Bitte bestätige zuerst deine E-Mail-Adresse
Wir haben dir einen Link geschickt. Mit bestätigter E-Mail-Adresse liest du hier gleich weiter.
Buchführung und Jahresabschluss bilden die Zahlenbasis jeder Apotheke. Sie halten alle Geschäftsvorfälle fest, vom Großhandelseinkauf über die Rezeptabrechnung bis zur Gehaltszahlung, und münden einmal im Jahr in Bilanz und Gewinn- und Verlustrechnung. In der Prüfung sollten die Rechtsgrundlagen, die Grundsätze ordnungsgemäßer Buchführung und die apothekentypischen Bewertungsfragen sicher sitzen.
Wer muss Bücher führen?
Eine öffentliche Apotheke ist handels- und steuerrechtlich ein Gewerbebetrieb. Der Inhaber ist in aller Regel Kaufmann im Sinne des Handelsgesetzbuchs (HGB) und deshalb nach § 238 HGB zur Buchführung verpflichtet. Diese Pflicht gilt über § 140 Abgabenordnung (AO) auch für das Steuerrecht. Befreit sind nach § 241a HGB nur Einzelkaufleute mit höchstens 800.000 € Umsatz und 80.000 € Gewinn. Steuerlich gelten dieselben Grenzen nach § 141 AO. Das trifft auf Apotheken selten zu, eine Einnahmen-Überschuss-Rechnung ist daher die Ausnahme.
Verlangt wird die doppelte Buchführung: Jeder Geschäftsvorfall wird im Soll und im Haben gebucht. Damit werden Bestandskonten (Vermögen, Schulden) und Erfolgskonten (Aufwand, Ertrag) gleichzeitig fortgeschrieben.
Die Buchführung muss so beschaffen sein, dass sie einem sachverständigen Dritten innerhalb angemessener Zeit einen Überblick über die Geschäftsvorfälle und über die Lage des Unternehmens vermitteln kann.
Grundsätze ordnungsgemäßer Buchführung (GoB)
Die GoB sind teils gesetzlich geregelt, teils durch Rechtsprechung und Praxis entwickelt. Nach § 239 Abs. 2 HGB sind Eintragungen vollständig, richtig, zeitgerecht und geordnet vorzunehmen. Dazu kommen:
- Belegprinzip: keine Buchung ohne Beleg.
- Unveränderbarkeit: Eine Buchung darf nicht so geändert werden, dass der ursprüngliche Inhalt nicht mehr feststellbar ist (§ 239 Abs. 3 HGB, § 146 Abs. 4 AO). Fehler werden durch Stornobuchungen korrigiert.
- Nachvollziehbarkeit: Jeder Vorgang lässt sich von seiner Entstehung bis zur Abwicklung verfolgen.
- Aufbewahrung der Unterlagen über die gesetzlichen Fristen.
Bei elektronischer Buchführung konkretisieren die GoBD des Bundesfinanzministeriums diese Anforderungen. Für die Offizin besonders wichtig ist das elektronische Kassensystem. Es braucht eine zertifizierte technische Sicherheitseinrichtung (TSE), für jeden Verkauf ist ein Beleg auszugeben, und seit 2025 ist das Kassensystem dem Finanzamt zu melden (§ 146a AO).
Belege: keine Buchung ohne Beleg
Jeder Geschäftsvorfall wird über einen Beleg nachgewiesen. Drei Belegarten werden unterschieden:
- Externe Belege stammen von Dritten, z. B. Eingangsrechnungen des Großhandels, Abrechnungen des Rechenzentrums, Quittungen über Barausgaben.
- Interne Belege (Eigenbelege) erstellt die Apotheke selbst, z. B. für Privatentnahmen, Abschreibungen oder Umbuchungen zwischen Kasse und Bank.
- Ersatzbelege kommen nur in Betracht, wenn ein Originalbeleg verloren ist und keine Zweitschrift zu bekommen ist. Sie enthalten Datum, Betrag, Geschäftspartner, Inhalt, den Grund für das Fehlen des Originals und die Unterschrift.
Seit dem 1. Januar 2025 muss jedes Unternehmen, also auch jede Apotheke, elektronische Rechnungen (E-Rechnungen) von anderen Unternehmern empfangen und verarbeiten können. Die Pflicht, selbst E-Rechnungen auszustellen, folgt ab 2027 bzw. 2028 (§ 14 UStG). Kassenbons an Kunden in der Offizin sind davon nicht betroffen.
Die Aufbewahrungsfristen beginnen mit dem Schluss des Kalenderjahres, in dem die Unterlage entstanden ist (§ 147 AO, § 257 HGB):
- 10 Jahre: Bücher, Inventare, Eröffnungsbilanz, Jahresabschlüsse
- 8 Jahre: Buchungsbelege, also Rechnungen, Kassenbelege, Kontoauszüge
- 6 Jahre: empfangene und abgesandte Handels- und Geschäftsbriefe
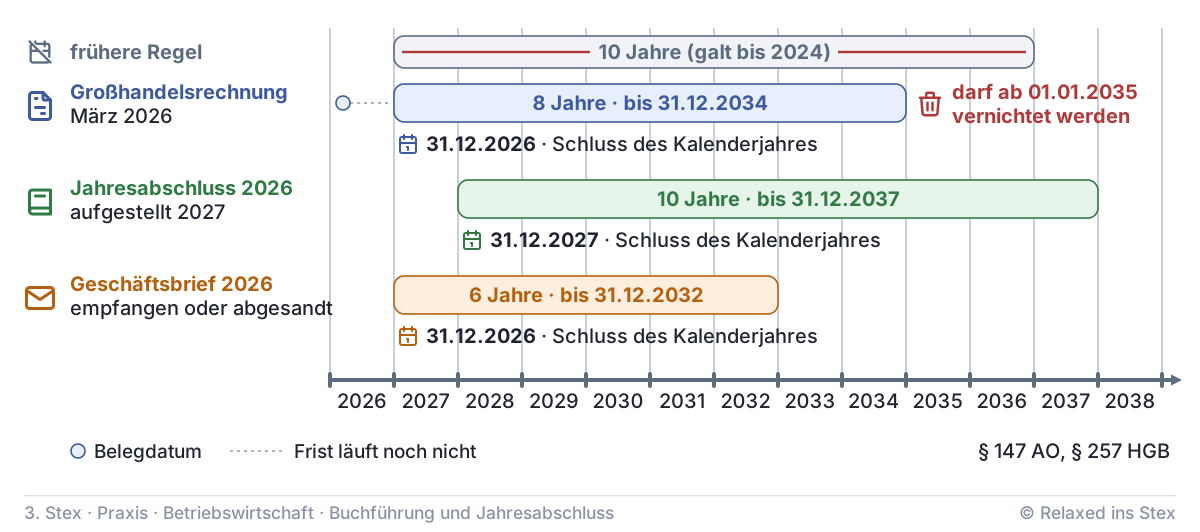
Seit dem 1. Januar 2025 (Viertes Bürokratieentlastungsgesetz) gilt für Buchungsbelege eine Frist von acht statt zehn Jahren. Die apothekenrechtlichen Dokumentationsfristen, etwa für BtM-Nachweise oder Herstellungsprotokolle, sind davon getrennt zu sehen.
Typische Buchungsfelder und Teilbereiche
- Wareneinkauf und -verkauf einschließlich Gutschriften, Retouren und Skonti.
- Rezeptabrechnung: Die Abrechnungsdaten der E-Rezepte gehen elektronisch an das Rechenzentrum. Papier gibt es nur noch für einzelne Verordnungen, etwa BtM-Rezepte. Das Rechenzentrum zahlt Abschläge und rechnet später mit den Kassen ab. Die Forderung mindern der Apothekenabschlag (§ 130 SGB V: 1,77 € je Rx-Fertigarzneimittel, ab 1. Januar 2027 2,07 €) und mögliche Retaxationen.
- Personalaufwand: Löhne, Gehälter, Sozialabgaben, Sachbezüge.
- Betriebliche Aufwendungen: Miete, Energie, Versicherungen, Wartung der Warenwirtschaft.
- Abschreibungen auf Einrichtung, Kommissionierautomat und EDV.
- Sonstige Erträge und Aufwendungen, z. B. Zinsen und Erlöse aus Dienstleistungen.
Organisatorisch unterscheidet die Finanzbuchhaltung die Kreditorenbuchhaltung (Lieferantenverbindlichkeiten, z. B. Großhandel), die Debitorenbuchhaltung (Forderungen gegen Rechenzentrum, Kassen, Privatkunden, Heime) und die Anlagenbuchhaltung. Ein konsequentes Management offener Posten nutzt Skonti, verhindert Zahlungsausfälle und sichert die Liquidität. Fehler in der Rezeptabrechnung schlagen sofort auf die Liquidität durch, weil der Großteil des Umsatzes über die Kassen läuft.
Der Jahresabschluss: Inventur, Bilanz und GuV
Zum Schluss jedes Geschäftsjahres stellt der Kaufmann ein Inventar auf, also ein Verzeichnis aller Vermögensgegenstände und Schulden (§ 240 HGB). Die körperliche Bestandsaufnahme muss nicht am 31. Dezember selbst stattfinden. Zulässig sind auch eine permanente Inventur über die Warenwirtschaft oder eine zeitlich verlegte Inventur (§ 241 HGB).
Der Jahresabschluss besteht beim Einzelkaufmann und bei der OHG aus Bilanz und Gewinn- und Verlustrechnung (GuV) (§ 242 HGB). Er wird in der einem ordnungsmäßigen Geschäftsgang entsprechenden Zeit aufgestellt (§ 243 Abs. 3 HGB) und vom Inhaber, bei der OHG von allen Gesellschaftern, unterzeichnet (§ 245 HGB). Weil eine Apotheke nach § 8 ApoG keine Kapitalgesellschaft sein kann, entfallen Anhang, Lagebericht und Offenlegung.
- Die Bilanz ist eine Momentaufnahme zum Stichtag. Die Aktiva zeigen die Mittelverwendung (Anlagevermögen, Warenlager, Forderungen, Kasse, Bank), die Passiva die Mittelherkunft (Eigenkapital, Rückstellungen, Verbindlichkeiten).
- Die GuV erfasst den Zeitraum des Geschäftsjahres: Erträge minus Aufwendungen ergeben Gewinn oder Verlust.
Eine Kerngröße ist der Rohertrag: Nettoumsatz minus Wareneinsatz. Der Wareneinsatz ergibt sich aus Anfangsbestand plus Wareneinkauf minus Endbestand. Deshalb wirkt sich die Bewertung des Warenlagers unmittelbar auf den Gewinn aus.
Bewertung und bilanzielle Sonderfälle
Für die Bewertung gelten Einzelbewertung und das Vorsichtsprinzip (§ 252 HGB). Verluste werden schon erfasst, wenn sie drohen, Gewinne erst, wenn sie verwirklicht sind (Imparitätsprinzip).
- Warenlager: Für das Umlaufvermögen gilt das strenge Niederstwertprinzip (§ 253 Abs. 4 HGB). Verfallene, beschädigte oder nicht mehr verkehrsfähige Arzneimittel dürfen nicht zum vollen Einkaufspreis angesetzt werden, bei Unverkäuflichkeit mit 0 €.
- Forderungen werden auf ihre Einbringlichkeit geprüft und bei Ausfallrisiko wertberichtigt, z. B. eine Privatrechnung, die trotz Mahnung offen ist.
- Rückstellungen sind für ungewisse Verbindlichkeiten zu bilden (§ 249 HGB), z. B. für eine erwartete Gewerbesteuer-Nachzahlung, nicht genommenen Urlaub, die Kosten des Jahresabschlusses oder drohende Retaxationen. Die Einkommensteuer des Inhabers ist eine private Steuer und gehört nicht hierher.
- Privatentnahmen von Geld oder Ware werden über das Privatkonto gebucht. Bei Warenentnahmen, für deren Einkauf Vorsteuer abgezogen wurde, fällt Umsatzsteuer als unentgeltliche Wertabgabe an (§ 3 Abs. 1b UStG).
Langlebige Wirtschaftsgüter wie Ladeneinrichtung oder Kommissionierautomat verlieren über die Jahre an Wert. Ihre Anschaffungskosten werden deshalb über die Nutzungsdauer als Aufwand verteilt (Absetzung für Abnutzung, AfA, meist linear nach den amtlichen AfA-Tabellen). Geringwertige Wirtschaftsgüter bis 800 € netto dürfen sofort abgeschrieben werden. Für Computerhardware und Software lässt die Finanzverwaltung derzeit eine Nutzungsdauer von einem Jahr zu.
Steuern und Verantwortung
Apotheker erzielen Einkünfte aus Gewerbebetrieb, nicht aus freiberuflicher Tätigkeit. Damit fällt Gewerbesteuer an (Freibetrag 24.500 € für Einzelunternehmen und Personengesellschaften), daneben Einkommen- und Umsatzsteuer. Einzelheiten stehen auf der Seite Steuern.
Verantwortlich für Buchführung und Jahresabschluss ist der Betreiber, auch wenn Steuerbüro und Rechenzentrum mitarbeiten. Daran ändert das Apothekenversorgung-Weiterentwicklungsgesetz (ApoVWG) nichts: Seit dem 2. Juli 2026 benennt der Betreiber für jede Filialapotheke einen oder zwei Apotheker als Verantwortliche und kann dies auch für Zweigapotheken tun (§ 2 Abs. 5 ApoG). Haupt-, Filial- und Zweigapotheken bleiben trotzdem Betriebe desselben Betreibers. In der Regel werden sie in einer gemeinsamen Buchführung und einem Jahresabschluss erfasst.
Bedeutung für die betriebliche Steuerung
Die Zahlen sind mehr als Pflicht gegenüber dem Finanzamt. Die monatliche betriebswirtschaftliche Auswertung (BWA) des Steuerbüros und der Jahresabschluss liefern Kennzahlen:
- Lagerumschlag und Wareneinsatz zeigen, wie gut der Einkauf gesteuert wird.
- Die Personalkostenquote zeigt die Effizienz von Personaleinsatz und Lohnstruktur.
- Forderungslaufzeiten und Liquiditätsstatus warnen vor Engpässen.
- Rohertrag, Rentabilität und Eigenkapitalquote sind die Grundlage für Bankgespräche und Investitionen, etwa in einen Kommissionierautomaten oder eine Filiale.
Erst der Vergleich mit dem Vorjahr macht Schwachstellen sichtbar. Die Kennzahlen selbst werden auf der Seite Rentabilität und Rationalisierung vertieft.
Prüfungsfragen
Frage 1
Was verstehen Sie im Apothekenbetrieb unter einer ordnungsgemäßen Erfassung von Geschäftsvorfällen, sodass diese für einen sachverständigen Dritten prüfbar ist?
Musterantwort anzeigen
Die Apotheke ist als Gewerbebetrieb in der Regel nach § 238 HGB und § 140 AO buchführungspflichtig und muss die Grundsätze ordnungsgemäßer Buchführung (GoB) einhalten:
- Eintragungen vollständig, richtig, zeitgerecht und geordnet (§ 239 Abs. 2 HGB), z. B. Wareneingang, Kassenverkauf, Rezeptabrechnung, Gehälter.
- Keine Buchung ohne Beleg: Jeder Vorgang ist von der Entstehung bis zur Abwicklung verfolgbar.
- Unveränderbarkeit: Korrekturen nur per Storno, der ursprüngliche Inhalt bleibt erkennbar (§ 239 Abs. 3 HGB, § 146 Abs. 4 AO). Die Kasse braucht eine TSE (§ 146a AO).
- Aufbewahrung: Bücher und Abschlüsse 10, Buchungsbelege 8, Geschäftsbriefe 6 Jahre.
Ziel ist, dass ein sachverständiger Dritter, etwa ein Betriebsprüfer, in angemessener Zeit einen Überblick über die Geschäftsvorfälle und die Lage des Unternehmens gewinnt (§ 238 Abs. 1 Satz 2 HGB). Zugleich dienen die Zahlen der eigenen Steuerung, etwa der Liquidität.
Examens-Tipp: Mit der Rechtsgrundlage beginnen und dann die vier Merkmale aus § 239 Abs. 2 HGB nennen. Der Fachbegriff im Gesetz heißt „sachverständiger Dritter“. Wer die verkürzte Belegfrist von 8 Jahren kennt, zeigt aktuelles Wissen.
Frage 2
Wie gehen Sie in der Apotheke buchhalterisch damit um, wenn zu einem Vorgang kein Originalnachweis mehr auffindbar ist?
Musterantwort anzeigen
Es gilt das Belegprinzip „keine Buchung ohne Beleg“. Deshalb gehe ich in dieser Reihenfolge vor:
- Zweitschrift anfordern: Beim Großhändler oder Dienstleister eine Rechnungskopie bzw. ein Duplikat erbitten. Nur eine ordnungsgemäße Rechnung nach § 14 UStG berechtigt zum Vorsteuerabzug.
- Ist das nicht möglich, z. B. bei einer verlorenen Barquittung, erstelle ich einen Ersatzbeleg (Eigenbeleg) mit Datum, Betrag, Geschäftspartner, Inhalt, Begründung für das Fehlen des Originals und Unterschrift.
- Den Ersatzbeleg lege ich geordnet ab und bewahre ihn wie andere Buchungsbelege 8 Jahre auf.
Aus einem Eigenbeleg ist kein Vorsteuerabzug möglich. Häufen sich fehlende Belege, ist das bei einer Betriebsprüfung ein Risiko und zeigt, dass die Belegorganisation verbessert werden muss.
Examens-Tipp: Prüfer erwarten zuerst den Versuch, ein Duplikat zu beschaffen. Der Ersatzbeleg ist nur die Notlösung. Die Folge „kein Vorsteuerabzug“ ist der typische Zusatzpunkt.
Frage 3
Welche Belegarten unterscheiden Sie in der Apothekenbuchführung, und was wäre jeweils ein typisches Beispiel aus dem Apothekenalltag?
Musterantwort anzeigen
Unterschieden werden externe, interne und Ersatzbelege:
- Externe Belege stammen von Dritten: Eingangsrechnung des Großhandels (seit 2025 als E-Rechnung empfangsfähig), Abrechnung des Rechenzentrums zu den Kassenrezepten, Quittung des Handwerkers.
- Interne Belege (Eigenbelege) werden im Betrieb erstellt: Privatentnahme von Ware, Abschreibungsbuchung, Umbuchung zwischen Kasse und Bank.
- Ersatzbelege dienen als Notlösung, wenn das Original verloren ist und keine Zweitschrift zu bekommen ist, z. B. bei einer verlorenen Parkquittung. Sie müssen sorgfältig begründet werden und berechtigen nicht zum Vorsteuerabzug.
Alle Buchungsbelege sind 8 Jahre aufzubewahren, gerechnet ab dem Ende des Kalenderjahres. Die Einteilung hilft, Belege systematisch abzulegen und die Prüfbarkeit zu sichern.
Examens-Tipp: Zu jeder Kategorie genau ein Apothekenbeispiel nennen. Mit dem Hinweis auf E-Rechnung und die 8-Jahres-Frist zeigt man, dass man auf dem aktuellen Stand ist.
Melde dich an, um den KI-Prüfer zu nutzen
Anmelden oder registrierenBitte bestätige zuerst deine E-Mail-Adresse
Den Link dazu haben wir dir per E-Mail geschickt. Danach geht es hier direkt weiter.
Zum KontoWer prüft dich?
Während der Prüfung
Während der Prüfung geht deine Stimme live an OpenAI (USA), damit die KI-Prüferin oder der KI-Prüfer dich hört und antwortet. Der Text der Lernseite oder dein eigener Text und danach das Transkript gehen an Anthropic (USA), um die Prüfung vorzubereiten und den Bericht zu schreiben. Beide Anbieter nutzen die Daten nicht zum Training und bewahren sie nach eigenen Angaben bis zu 30 Tage zur Missbrauchserkennung auf. Wir selbst speichern weder Ton noch Transkript noch Bericht: Alles liegt nur in diesem Fenster und ist weg, sobald du es schließt. Gespeichert werden nur Metadaten, zum Beispiel Zeitpunkt und Dauer der Prüfung, die gewählte Lernseite, die Stimme, die genutzten Modelle, die Kosten und dein Guthaben. Fragen, Hinweise und Bericht erstellt eine KI: Sie können Fehler enthalten und sind ohne Gewähr. Verlass dich nicht allein darauf und schlag Wichtiges in verlässlichen Quellen nach.
Wir bereiten deine Prüfung vor
Deine Prüfung ist bereit
Atme kurz durch. Wenn du so weit bist, öffne die Tür: Der Prüfer beginnt sofort.
- Der Prüfer spricht zuerst. Antworte, wenn er fertig ist; solange er spricht, ist dein Mikrofon stumm.
- Denkpausen sind okay. Nenne zuerst die Kernaussage, dann die Details.
- Weißt du etwas nicht, sag es offen und versuch, es herzuleiten.
- Die Prüfung endet von selbst, nach etwa drei Minuten.
Normalerweise merkt der Prüfer selbst, wann du fertig bist. Der Knopf ist für den Fall, dass nicht, etwa bei Lärm im Hintergrund.
Hier erscheint gleich, was gesagt wird.
Bitte warten Sie kurz draußen
Die Prüfer beraten sich. Während du wartest, füll bitte kurz die Umfrage aus, dann siehst du deinen Bericht.
Die Prüfer sind so weit.
Dein Bericht ist fertig. Beantworte die Frage mit Stern, dann siehst du ihn.
Sobald du das Fenster schließt, ist der Bericht weg. Speichere ihn jetzt als PDF.
Fehler entdeckt oder eine Idee? Wir verbessern die Inhalte laufend. Melde es uns gerne über dieses Formular ❤️ Unter allen hilfreichen Einsendungen verlosen wir jeweils im Januar und Juli 50 € (Teilnahmebedingungen).
Teile der Inhalte dieser Seite wurden mithilfe von KI-Systemen erstellt. Trotz sorgfältiger Prüfung und Moderation können Fehler nicht ausgeschlossen werden. Wichtige Informationen sollten stets anhand offizieller Quellen verifiziert werden. Gefundene Fehler können gerne über das Feedback-Formular gemeldet werden.