Rentabilität und Rationalisierung
Rentabilitätskennzahlen der Apotheke mit Formeln, Kennzahlenpyramide und Leverage-Effekt sowie Rationalisierungshebel und ihre rechtlichen Grenzen.
Ob eine Apotheke wirtschaftlich gesund ist, zeigt nicht der Umsatz, sondern die Rentabilität: der Gewinn im Verhältnis zu einer Bezugsgröße wie Kapital oder Umsatz. Rationalisierung ist der Weg, diese Kennzahlen zu verbessern, ohne die Arzneimittelversorgung zu verschlechtern. In der Prüfung zählen saubere Formeln, die Zusammenhänge zwischen den Kennzahlen und die apothekenrechtlichen Grenzen jeder Sparmaßnahme. Bilanz, Gewinn- und Verlustrechnung (GuV) und Steuern stehen auf den Nachbarseiten.
Kostenlos weiterlesen mit deinem Relaxed-Konto
Lege dir ein kostenloses Konto an, dann ist der ganze Kurs für dich frei. Kein Abo, keine Zahlungsdaten. ❤️ Das Konto hilft uns zu sehen, wie die Seite genutzt wird, damit wir sie gezielt für euch verbessern können.
Bitte bestätige zuerst deine E-Mail-Adresse
Wir haben dir einen Link geschickt. Mit bestätigter E-Mail-Adresse liest du hier gleich weiter.
Ob eine Apotheke wirtschaftlich gesund ist, zeigt nicht der Umsatz, sondern die Rentabilität: der Gewinn im Verhältnis zu einer Bezugsgröße wie Kapital oder Umsatz. Rationalisierung ist der Weg, diese Kennzahlen zu verbessern, ohne die Arzneimittelversorgung zu verschlechtern. In der Prüfung zählen saubere Formeln, die Zusammenhänge zwischen den Kennzahlen und die apothekenrechtlichen Grenzen jeder Sparmaßnahme. Bilanz, Gewinn- und Verlustrechnung (GuV) und Steuern stehen auf den Nachbarseiten.
Wirtschaftlichkeit, Produktivität, Rentabilität
- Produktivität: mengenmäßiges Verhältnis von Output zu Input, z. B. abgegebene Packungen oder Kundenkontakte je Personalstunde.
- Wirtschaftlichkeit: wertmäßiges Verhältnis von Ertrag zu Aufwand; ein Wert über 1 bedeutet, dass mehr erwirtschaftet als verbraucht wird.
- Rentabilität: Gewinn im Verhältnis zum eingesetzten Kapital oder zum Umsatz, in Prozent.
Alle drei folgen dem ökonomischen Prinzip. Nach dem Minimalprinzip wird ein gegebenes Ergebnis mit möglichst wenig Mitteln erreicht. Nach dem Maximalprinzip wird mit gegebenen Mitteln ein möglichst gutes Ergebnis erzielt.
Die zentralen Rentabilitätskennzahlen
| Kennzahl | Formel | Aussage |
|---|---|---|
| Eigenkapitalrentabilität | Gewinn / Eigenkapital × 100 | Verzinsung des eigenen Geldes des Inhabers |
| Gesamtkapitalrentabilität | (Gewinn + Fremdkapitalzinsen) / Gesamtkapital × 100 | Verzinsung des gesamten gebundenen Kapitals, unabhängig von der Finanzierung |
| Umsatzrentabilität | Gewinn / Umsatz × 100 | Wie viel von 100 € Umsatz als Ergebnis bleibt |
| Kapitalumschlag | Umsatz / Gesamtkapital | Wie oft das Kapital im Jahr über den Umsatz zurückfließt |
Bei der Gesamtkapitalrentabilität werden die Fremdkapitalzinsen zum Gewinn addiert, denn sie sind das Entgelt der Kreditgeber. Ohne diese Korrektur sähe eine fremdfinanzierte Apotheke schlechter aus als eine gleich gute, die nur mit Eigenkapital arbeitet. Die Gesamtkapitalrentabilität beurteilt also den Betrieb, die Eigenkapitalrentabilität die Sicht des Inhabers.
Zusätzliches Fremdkapital steigert die Eigenkapitalrentabilität nur, solange die Gesamtkapitalrentabilität über dem Fremdkapitalzins liegt. Ein Beispiel: Eine Apotheke wird mit hohem Kredit übernommen. Sie erwirtschaftet 6 % auf das Gesamtkapital, der Kredit kostet 4 %. Dann hebt der Kredit die Eigenkapitalrendite. Fällt die Gesamtkapitalrentabilität unter den Zins, kehrt sich der Hebel um.
Kalkulatorische Kosten
Apotheken werden als Einzelunternehmen (personengebundene Erlaubnis, § 1 ApoG) oder als GbR oder OHG (§ 8 ApoG) geführt. Der Inhaber kann sich deshalb kein Gehalt als Betriebsausgabe zahlen. Im steuerlichen Gewinn stecken sein Arbeitslohn, die Verzinsung seines Eigenkapitals und gegebenenfalls die ersparte Miete für eigene Räume. Für ein realistisches Bild werden kalkulatorische Kosten abgezogen:
- ein Unternehmerlohn, orientiert am Gehalt eines angestellten Apothekenleiters,
- eine kalkulatorische Miete bei Räumen im Eigentum,
- kalkulatorische Eigenkapitalzinsen.
Erst das bereinigte Ergebnis zeigt, ob sich die Selbstständigkeit gegenüber Anstellung und Geldanlage lohnt. Es macht außerdem Apotheken mit eigener und mit gemieteter Immobilie vergleichbar.
Kennzahlenpyramide: von der Rentabilität zu den Ursachen
Rentabilitätskennzahlen sind der Einstieg in eine Ursachenanalyse. An der Spitze der klassischen Kennzahlenpyramide (DuPont-System) steht die Gesamtkapitalrentabilität, auch Return on Investment (ROI) genannt. Sie lässt sich zerlegen: Gesamtkapitalrentabilität = Umsatzrentabilität × Kapitalumschlag. Die Gleichung geht nur auf, wenn in beiden Rentabilitäten derselbe Gewinnbegriff steht, hier also auch bei der Umsatzrentabilität der Gewinn vor Fremdkapitalzinsen. Die Rendite steigt also über eine bessere Marge oder über eine schnellere Kapitalrückführung.
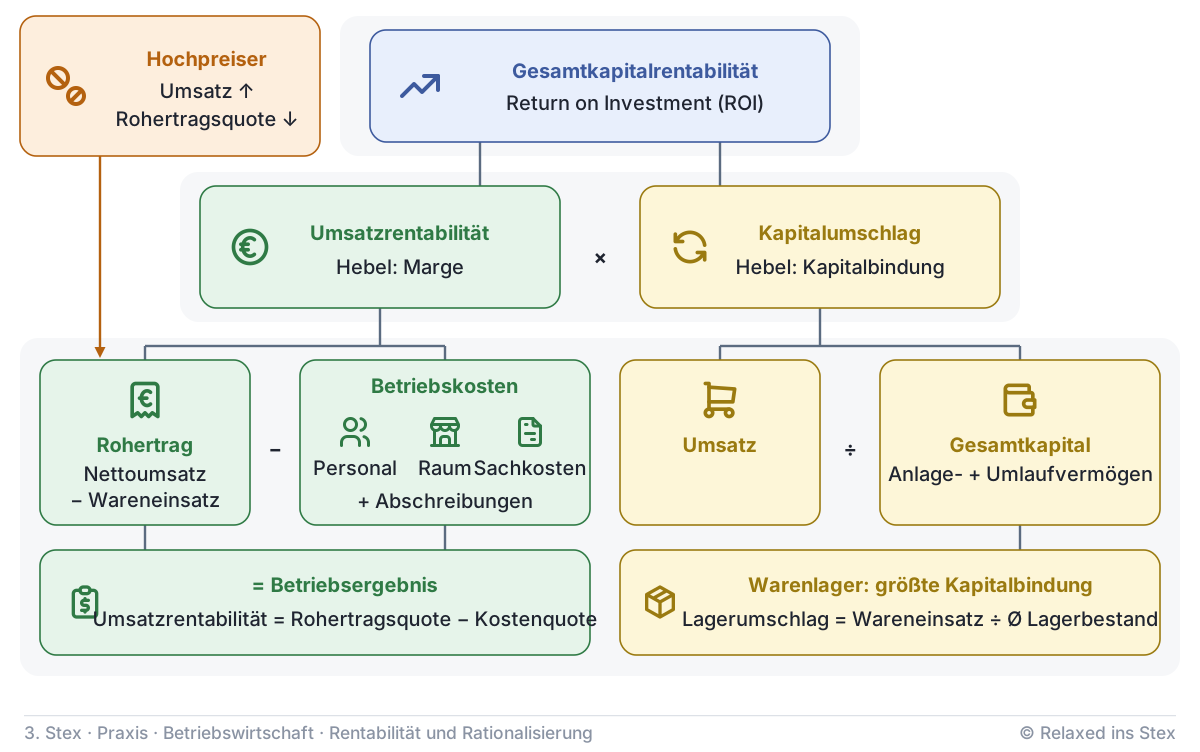
- Umsatzseite: Rohertrag ist Nettoumsatz minus Wareneinsatz. Davon gehen die Betriebskosten ab: Personal-, Raum- und Sachkosten sowie Abschreibungen. Übrig bleibt das Betriebsergebnis. Die Umsatzrentabilität entspricht damit der Rohertragsquote minus der Kostenquote. Personalkosten sind der größte Kostenblock; der Rohertrag je Mitarbeiter ist die typische Produktivitätskennzahl.
- Kapitalseite: Die größte Kapitalbindung steckt im Warenlager. Die Lagerumschlagshäufigkeit (Wareneinsatz geteilt durch durchschnittlichen Lagerbestand) zeigt, wie schnell Ware wieder zu Geld wird.
Apothekentypische Verzerrung: Bei verschreibungspflichtigen Fertigarzneimitteln besteht der Festzuschlag aus 3 % des Apothekeneinkaufspreises plus einem Fixum je Packung (§ 3 Abs. 1 AMPreisV). Bei GKV-Versicherten geht davon der Apothekenabschlag ab: 1,77 € je Packung, ab 1. Januar 2027 2,07 € (§ 130 Abs. 1 SGB V). Der Rohertrag hängt deshalb vor allem an der Packungszahl. Ein Hochpreiser bringt viel Umsatz, aber eine niedrige Rohertragsquote. Die Umsatzrentabilität zweier Apotheken ist daher nur bei ähnlichem Hochpreiseranteil vergleichbar. Ergänzend eignet sich das Ergebnis je Packung.
Die Rentabilität sinkt, was tun? Zuerst klären, ob die Rohertragsquote fällt oder die Kostenquoten steigen. Die Rohertragsquote sinkt etwa durch Preisdruck, mehr Hochpreiser oder eine Verschiebung zu margenschwacher Ware. Die Kostenquoten steigen etwa durch höhere Miete oder Tariferhöhungen. Dann mit dem Vorjahr und mit Betriebsvergleichen ähnlicher Apotheken abgleichen. Wächst das Lager schneller als der Umsatz, sinkt der Kapitalumschlag: ein Fall für Einkauf und Lagerpflege.
Kundenbezogene Betrachtung
Viel Aufwand entsteht aus Beratungskontakten. Deshalb lohnt der Blick auf den einzelnen Kunden oder Bon:
- Kundenertrag: Rohertrag je Kunde,
- Kundenkosten: Kosten je Kunde,
- Betriebsergebnis je Kunde: die Differenz aus beidem.
Eine exakte Zuordnung aller Leistungen scheitert meist an Datenschutz und Technik. Üblich sind Durchschnittswerte und Segmente, etwa Rezeptkunden gegenüber Selbstzahlern oder einzelne Warengruppen.
Rationalisierung: Hebel und Grenzen
Rationalisierung heißt, Ressourcen, Abläufe und Strukturen so zu gestalten, dass Kosten sinken oder mehr Wertschöpfung entsteht. Die Versorgungsqualität muss dabei gleich bleiben oder besser werden. Typische Hebel in der Apotheke sind:
- Personal: Einsatzplanung nach Kundenfrequenz und Tageszeit, klare Trennung pharmazeutischer und nicht pharmazeutischer Aufgaben, gezielte Fortbildung.
- Lager und Einkauf: Bestände an der Nachfrage ausrichten, Ladenhüter und Verfall abbauen, Konditionen verhandeln. Handelsübliche Skonti beim Großhandel sind zulässig (§ 2 Abs. 1 AMPreisV).
- Automatisierung und Digitalisierung: Kommissionierautomat, automatische Nachbestellung, durchgängiger E-Rezept-Ablauf, keine Doppelarbeit.
- Sortiment und Fläche: Frei- und Sichtwahl an der lokalen Nachfrage ausrichten, gefragte Produkte gut platzieren.
- Dienstleistungen: pharmazeutische Dienstleistungen (pDL), Impfungen und Botendienst bringen zusätzliche Erträge und binden Kunden.
- Benchmarking: Kennzahlen regelmäßig mit anderen Apotheken vergleichen, etwa über Betriebsvergleiche von Steuerberatern.
Mehrere Rechtsänderungen eröffnen neue Hebel:
- BtM im Kommissionierautomaten: Seit dem 2. Juli 2026 (ApoVWG) müssen Betäubungsmittel (BtM) der Anlage III als Fertigarzneimittel nicht mehr gesondert gelagert werden. Voraussetzung ist ein Kommissionierautomat mit chaotischer Lagerhaltung, der Bestand und Nachweis technisch getrennt sicherstellt (§ 15 Satz 2 BtMG). Die Pflicht, BtM gegen unbefugte Entnahme zu sichern (§ 15 Satz 1 BtMG), bleibt bestehen.
- Zehn pDL: Ebenfalls seit dem 2. Juli 2026 zählt § 129 Abs. 5e SGB V zehn pDL auf. Vergütet werden die fünf schon länger eingeführten, etwa die erweiterte Medikationsberatung bei Polymedikation. Die fünf neuen werden abrechenbar, sobald ihre Vergütung vereinbart oder durch die Schiedsstelle festgesetzt ist (gesetzliche Frist für die Vereinbarung: 1. November 2026); ab dem 1. Januar 2027 rechnen Apotheken pDL direkt mit den Kassen ab.
- Labor und Hilfstätigkeiten: Seit dem 22. September 2026 (ApBetrO-Novelle) braucht eine Apotheke kein eigenes Laboratorium, wenn eine andere Apotheke desselben Betreibers die Identitätsprüfung übernimmt (§ 4, § 6 Abs. 3a ApBetrO). Außerdem dürfen unter Aufsicht eines Apothekers neben pharmazeutisch-kaufmännischen Angestellten (PKA) jetzt auch weitere nicht-pharmazeutische Kräfte mit geeigneten Kenntnissen umfüllen, abfüllen, abpacken und kennzeichnen (§ 3 Abs. 5a ApBetrO).
Strategie: Standort, Kapazität, Verbund
Der Standort bestimmt das Ertragspotenzial, etwa durch Lauflage, ein Ärztehaus oder nahe Pflegeheime. Die Auslastung zeigt, woher Wachstum kommen soll: aus besserer Nutzung vorhandener Kapazität oder aus Ausweitung.
Ausweiten lässt sich nur im Rahmen des Mehrbesitzes: eine Hauptapotheke mit bis zu drei Filialapotheken (§ 1 Abs. 2 ApoG). Im Verbund entstehen Synergien durch gemeinsamen Einkauf, zentrale Identitätsprüfung und flexiblen Personaleinsatz. Eine Zweigapotheke (§ 16 ApoG) ist dagegen kein Wachstumsinstrument. Sie ist nur in einem abgelegenen Ort zulässig, in dem die Versorgung deutlich eingeschränkt ist.
Neue Vertriebswege sind an Erlaubnisse und Verträge gebunden. Versandhandel erfordert eine Erlaubnis nach § 11a ApoG, die Heimversorgung einen genehmigten Vertrag nach § 12a ApoG. Sinkt die Attraktivität des Standorts dauerhaft, kommen eine Neuausrichtung des Konzepts oder ein Verkauf in Betracht. In sehr gut ausgelasteten Apotheken rücken robuste Prozesse und Kundenbindung in den Vordergrund.
Datengrundlage und Monitoring
Entscheidungen brauchen eine saubere, kalkulatorisch bereinigte Datenbasis aus Jahresabschluss, Kostenrechnung, Warenwirtschaft und Personalplanung. Jede Maßnahme erhält eine verantwortliche Person, ein Ziel und eine Kennzahl. Diese Kennzahl wird regelmäßig geprüft, etwa monatlich. Geeignet sind Rohertragsquote, Personalkostenquote, Lagerumschlag sowie Kunden- und Packungszahl. Ein solches Kennzahlenset wirkt als Frühwarnsystem und lässt sich im Qualitätsmanagementsystem (§ 2a ApBetrO) verankern.
Prüfungsfragen
Frage 1
Wie erklären Sie einem Apothekeninhaber den Unterschied zwischen einer Kennzahl, die die Verzinsung des eigenen eingesetzten Geldes beschreibt, und einer Kennzahl, die die Verzinsung des insgesamt im Betrieb gebundenen Kapitals bewertet?
Musterantwort anzeigen
Die Eigenkapitalrentabilität (Gewinn / Eigenkapital × 100) misst die Verzinsung des vom Inhaber eingebrachten Geldes. Sie zeigt, ob sich der unternehmerische Einsatz gegenüber einer Geldanlage lohnt.
Die Gesamtkapitalrentabilität ((Gewinn + Fremdkapitalzinsen) / Gesamtkapital × 100) bewertet das gesamte gebundene Kapital, also Warenlager, Einrichtung und IT. Sie ist unabhängig davon, wie die Apotheke finanziert ist. Die Zinsen werden addiert, weil sie das Entgelt der Kreditgeber sind.
Beide verbindet der Leverage-Effekt: Zusätzliches Fremdkapital erhöht die Eigenkapitalrentabilität nur, solange die Gesamtkapitalrentabilität über dem Fremdkapitalzins liegt. Fällt sie darunter, drückt der Kredit die Eigenkapitalrendite. Gerade nach einer kreditfinanzierten Apothekenübernahme ist das entscheidend.
Examens-Tipp: Die Formeln nennen und die Fremdkapitalzinsen im Zähler der Gesamtkapitalrentabilität nicht vergessen. Wer den Leverage-Effekt mit seiner Bedingung „Rendite über Zins“ erklärt, zeigt Verständnis statt Auswendiglernen.
Frage 2
Wozu dient die Umsatzrentabilität in der Apothekensteuerung, und was sagt sie im Kern aus?
Musterantwort anzeigen
Die Umsatzrentabilität (Gewinn / Umsatz × 100) gibt an, wie viel Ergebnis von 100 € Umsatz übrig bleibt. Mit ihr lässt sich die Ertragskraft unabhängig von der Betriebsgröße vergleichen.
Für die Ursachenanalyse wird sie zerlegt: Umsatzrentabilität = Rohertragsquote minus Kostenquote, etwa für Personal, Raum und Sachkosten. Im DuPont-System ergibt sie mit dem Kapitalumschlag multipliziert die Gesamtkapitalrentabilität, sofern in beiden Kennzahlen derselbe Gewinnbegriff (Gewinn vor Fremdkapitalzinsen) verwendet wird.
Apothekentypisch ist eine Verzerrung durch Hochpreiser. Bei Rx-Fertigarzneimitteln besteht der Festzuschlag aus 3 % des Einkaufspreises plus einem Fixum je Packung (§ 3 Abs. 1 AMPreisV). Ein hoher Hochpreiseranteil bläht deshalb den Umsatz auf und senkt die Umsatzrentabilität, obwohl der Rohertrag kaum steigt. Vergleiche sind nur bei ähnlicher Struktur sinnvoll; ergänzend eignet sich das Ergebnis je Packung.
Examens-Tipp: Erst der Satz „pro 100 € Umsatz“, dann die Zerlegung in Spanne und Kosten. Mit dem Hochpreiser-Effekt zeigen Sie, dass Sie Apotheken-BWL und nicht nur allgemeine BWL verstanden haben.
Frage 3
Warum sollten Rentabilitätskennzahlen in der Apotheke nicht ausschließlich auf dem steuerlichen Gewinn basieren?
Musterantwort anzeigen
Apotheken werden als Einzelunternehmen oder Personengesellschaft (GbR oder OHG) geführt (§§ 1, 8 ApoG). Der Inhaber kann sich daher kein Gehalt als Betriebsausgabe zahlen. Der steuerliche Gewinn enthält deshalb seinen Arbeitslohn, die Verzinsung seines Eigenkapitals und gegebenenfalls ersparte Miete. Er überzeichnet so die ökonomische Leistungsfähigkeit.
Für ein realistisches Bild werden kalkulatorische Kosten abgezogen:
- Unternehmerlohn, orientiert am Gehalt eines angestellten Apothekenleiters,
- kalkulatorische Miete, wenn die Räume im Eigentum des Inhabers stehen,
- kalkulatorische Eigenkapitalzinsen als Opportunitätskosten.
Erst danach zeigt sich, ob sich die Selbstständigkeit gegenüber Anstellung und Geldanlage lohnt. Zugleich werden Apotheken mit eigener und gemieteter Immobilie vergleichbar. Das ist wichtig für Investitionen, Personalplanung und Standortentscheidungen.
Examens-Tipp: Drei Posten nennen (Unternehmerlohn, Miete, Eigenkapitalzinsen) und begründen, warum sie im steuerlichen Gewinn fehlen: kein Inhabergehalt als Betriebsausgabe beim Einzelunternehmen.
Melde dich an, um den KI-Prüfer zu nutzen
Anmelden oder registrierenBitte bestätige zuerst deine E-Mail-Adresse
Den Link dazu haben wir dir per E-Mail geschickt. Danach geht es hier direkt weiter.
Zum KontoWer prüft dich?
Während der Prüfung
Während der Prüfung geht deine Stimme live an OpenAI (USA), damit die KI-Prüferin oder der KI-Prüfer dich hört und antwortet. Der Text der Lernseite oder dein eigener Text und danach das Transkript gehen an Anthropic (USA), um die Prüfung vorzubereiten und den Bericht zu schreiben. Beide Anbieter nutzen die Daten nicht zum Training und bewahren sie nach eigenen Angaben bis zu 30 Tage zur Missbrauchserkennung auf. Wir selbst speichern weder Ton noch Transkript noch Bericht: Alles liegt nur in diesem Fenster und ist weg, sobald du es schließt. Gespeichert werden nur Metadaten, zum Beispiel Zeitpunkt und Dauer der Prüfung, die gewählte Lernseite, die Stimme, die genutzten Modelle, die Kosten und dein Guthaben. Fragen, Hinweise und Bericht erstellt eine KI: Sie können Fehler enthalten und sind ohne Gewähr. Verlass dich nicht allein darauf und schlag Wichtiges in verlässlichen Quellen nach.
Wir bereiten deine Prüfung vor
Deine Prüfung ist bereit
Atme kurz durch. Wenn du so weit bist, öffne die Tür: Der Prüfer beginnt sofort.
- Der Prüfer spricht zuerst. Antworte, wenn er fertig ist; solange er spricht, ist dein Mikrofon stumm.
- Denkpausen sind okay. Nenne zuerst die Kernaussage, dann die Details.
- Weißt du etwas nicht, sag es offen und versuch, es herzuleiten.
- Die Prüfung endet von selbst, nach etwa drei Minuten.
Normalerweise merkt der Prüfer selbst, wann du fertig bist. Der Knopf ist für den Fall, dass nicht, etwa bei Lärm im Hintergrund.
Hier erscheint gleich, was gesagt wird.
Bitte warten Sie kurz draußen
Die Prüfer beraten sich. Während du wartest, füll bitte kurz die Umfrage aus, dann siehst du deinen Bericht.
Die Prüfer sind so weit.
Dein Bericht ist fertig. Beantworte die Frage mit Stern, dann siehst du ihn.
Sobald du das Fenster schließt, ist der Bericht weg. Speichere ihn jetzt als PDF.
Fehler entdeckt oder eine Idee? Wir verbessern die Inhalte laufend. Melde es uns gerne über dieses Formular ❤️ Unter allen hilfreichen Einsendungen verlosen wir jeweils im Januar und Juli 50 € (Teilnahmebedingungen).
Teile der Inhalte dieser Seite wurden mithilfe von KI-Systemen erstellt. Trotz sorgfältiger Prüfung und Moderation können Fehler nicht ausgeschlossen werden. Wichtige Informationen sollten stets anhand offizieller Quellen verifiziert werden. Gefundene Fehler können gerne über das Feedback-Formular gemeldet werden.