Ökonomische Aspekte des Einsatzes von Arzneimitteln und Medizinprodukten
Wirtschaftlichkeitsgebot, gesundheitsökonomische Analysen, Kostenarten, Rx-Vergütung, Retax und Warenmanagement bei Arzneimitteln und Medizinprodukten.
Arzneimittel und Medizinprodukte sind in der Apotheke zweierlei: Therapie für den Patienten und Ware mit Einkaufspreis, Lagerrisiko und Abrechnungsaufwand. Wirtschaftlich handeln heißt deshalb nicht, das billigste Produkt abzugeben. Es heißt, Nutzen, Sicherheit und Gesamtkosten in ein gutes Verhältnis zu bringen. In der Prüfung sollen die Bewertungsansätze sauber unterschieden, die Kostenarten benannt und die Vergütungsregeln auf Fälle aus der Offizin angewendet werden.
Das Wirtschaftlichkeitsgebot der GKV
Rechtlicher Ausgangspunkt ist das Wirtschaftlichkeitsgebot der gesetzlichen Krankenversicherung (GKV):
Kostenlos weiterlesen mit deinem Relaxed-Konto
Lege dir ein kostenloses Konto an, dann ist der ganze Kurs für dich frei. Kein Abo, keine Zahlungsdaten. ❤️ Das Konto hilft uns zu sehen, wie die Seite genutzt wird, damit wir sie gezielt für euch verbessern können.
Bitte bestätige zuerst deine E-Mail-Adresse
Wir haben dir einen Link geschickt. Mit bestätigter E-Mail-Adresse liest du hier gleich weiter.
Arzneimittel und Medizinprodukte sind in der Apotheke zweierlei: Therapie für den Patienten und Ware mit Einkaufspreis, Lagerrisiko und Abrechnungsaufwand. Wirtschaftlich handeln heißt deshalb nicht, das billigste Produkt abzugeben. Es heißt, Nutzen, Sicherheit und Gesamtkosten in ein gutes Verhältnis zu bringen. In der Prüfung sollen die Bewertungsansätze sauber unterschieden, die Kostenarten benannt und die Vergütungsregeln auf Fälle aus der Offizin angewendet werden.
Das Wirtschaftlichkeitsgebot der GKV
Rechtlicher Ausgangspunkt ist das Wirtschaftlichkeitsgebot der gesetzlichen Krankenversicherung (GKV):
Die Leistungen müssen ausreichend, zweckmäßig und wirtschaftlich sein; sie dürfen das Maß des Notwendigen nicht überschreiten.
Das Gebot bindet Versicherte, Krankenkassen und alle Leistungserbringer, also auch Apotheken. Für die Arzneimittelabgabe konkretisieren es mehrere Instrumente:
- Festbeträge (§ 35 SGB V),
- Rabattverträge (§ 130a Abs. 8 SGB V),
- die Ersetzungspflicht nach § 129 Abs. 1 SGB V mit dem Rahmenvertrag zwischen Deutschem Apothekerverband (DAV) und GKV-Spitzenverband.
Maßstab ist das Verhältnis von therapeutischem Nutzen zu den Gesamtkosten. Dazu zählen auch Folgekosten durch Nebenwirkungen, Doppelverordnungen, Therapiewechsel, Fehlanwendung oder mangelnde Therapietreue (Adhärenz).
Ein günstiges Präparat wird teuer, wenn es schlecht vertragen oder falsch angewendet wird und dadurch zusätzliche Arztbesuche, Zusatzmedikation oder einen Klinikaufenthalt nach sich zieht. Im Beratungsgespräch deshalb nach bisherigen Erfahrungen mit dem Arzneimittel, nach Problemen bei der Anwendung und nach der Motivation für die Therapie fragen. Beispiel: Ein Patient kommt mit dem neuen Rabattinhalator nicht zurecht. Eine Einweisung mit Üben der Inhalationstechnik verhindert den Therapieabbruch.
Gesundheitsökonomische Bewertungsansätze
Die Methoden unterscheiden sich vor allem darin, wie der Nutzen gemessen wird:
| Analyse | Nutzen gemessen als | Ergebnis | Beispiel |
|---|---|---|---|
| Kosten-Minimierungs-Analyse | gleich (nachgewiesene Gleichwertigkeit) | niedrigste Kosten in € | Generikum gegenüber Original |
| Kosten-Effektivitäts-Analyse | natürliche Einheit (mmHg, vermiedene Ereignisse, gewonnene Lebensjahre) | Kosten je Effekteinheit | Vergleich zweier Antihypertensiva |
| Kosten-Nutzwert-Analyse | QALY (qualitätsadjustiertes Lebensjahr) | Kosten je QALY | hochpreisige Onkologika |
| Kosten-Nutzen-Analyse | Geldwert in € | Nettonutzen in € | Präventionsprogramm |
| Budget-Impact-Analyse | keine Nutzenbewertung | Mehrausgaben eines Kostenträgers | Einführung eines neuen Impfstoffs |
„Kosten je QALY“ ist das Ergebnis der Kosten-Nutzwert-Analyse. In der Kosten-Nutzen-Analyse im engeren Sinn werden Kosten und Nutzen beide in Geld bewertet. Diese Verwechslung prüfen Prüfer gern ab.
Entscheidend ist die Perspektive. Die Krankenkasse betrachtet ihre Ausgaben. Aus Sicht der Gesellschaft zählen zusätzlich indirekte Kosten wie Arbeitsunfähigkeit und Produktivitätsausfall. Für den Patienten stehen Zuzahlung, Aufwand und Lebensqualität im Vordergrund, für die Apotheke ihre eigenen Kosten und Erträge.
In Deutschland durchlaufen neue Arzneimittel die frühe Nutzenbewertung nach dem Arzneimittelmarktneuordnungsgesetz (AMNOG). Der Gemeinsame Bundesausschuss (G-BA) bewertet den Zusatznutzen gegenüber der zweckmäßigen Vergleichstherapie (§ 35a SGB V). Darauf baut der Erstattungsbetrag auf (§ 130b SGB V). Eine feste Euro-Schwelle je QALY wie in anderen Ländern gibt es nicht. Die Kosten-Nutzen-Bewertung durch das Institut für Qualität und Wirtschaftlichkeit im Gesundheitswesen (IQWiG) nach § 35b SGB V arbeitet mit einer Effizienzgrenze und spielt in der Praxis kaum eine Rolle.
Kosten jenseits des Einkaufspreises
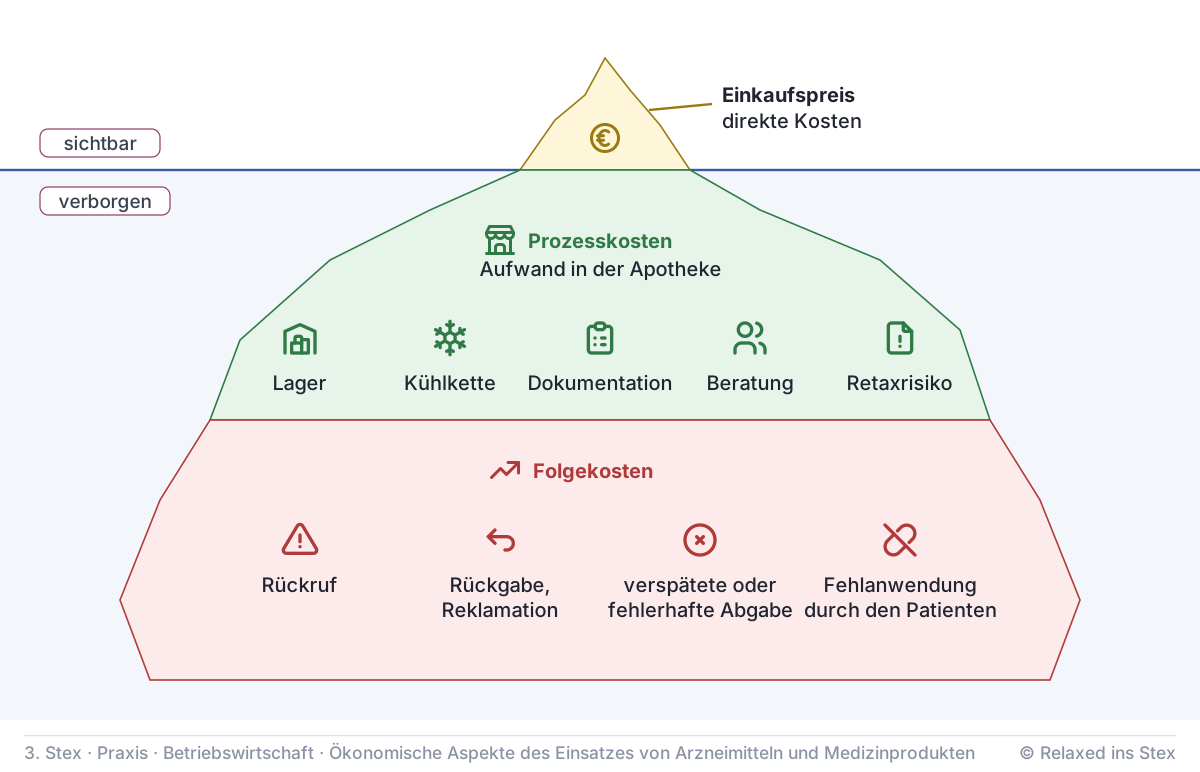
- Direkte Kosten: der Einkaufspreis der Ware.
- Prozesskosten: Lagerhaltung, Kühlkette, Dokumentation, Beratung, Prüfaufwand, Rezepturherstellung, Qualitätssicherung, Abrechnung und Retaxrisiko.
- Folgekosten: Rückrufe, Rückgaben, Reklamationen, verspätete oder fehlerhafte Abgabe, Fehlanwendung durch den Patienten.
Bei Medizinprodukten sind zwei Fälle zu trennen. Was die Apotheke verkauft (Pens, Inhalierhilfen, Teststreifen), ist Handelsware im Umlaufvermögen und wird nicht abgeschrieben. Hier kostet vor allem die Einweisung Zeit. Geräte, die die Apotheke selbst betreibt, etwa Blutdruckmessgeräte für pharmazeutische Dienstleistungen, gehören zum Anlagevermögen. Sie werden abgeschrieben und brauchen Wartung sowie messtechnische Kontrollen nach der Medizinprodukte-Betreiberverordnung (MPBetreibV).
Vergütung im Rx-Bereich und Retaxrisiko
Für verschreibungspflichtige (Rx-)Fertigarzneimittel legt die Arzneimittelpreisverordnung (AMPreisV) einen Festzuschlag fest: 3 % auf den Apothekeneinkaufspreis plus ein Fixum von 9 € je Packung (ab 1. Januar 2027: 9,50 €). Dazu kommen derzeit 21 Cent für den Notdienst und 20 Cent für pharmazeutische Dienstleistungen (pDL). Diese Beträge führt die Apotheke an den vom DAV verwalteten Fonds ab; sie sind kein eigener Ertrag. Ab 1. Januar 2027 werden beide zu einem Zuschlag von 41 Cent zur Förderung des Notdienstes zusammengefasst. Dieser wird aber übergangsweise nicht erhoben, solange der Notdienst nach § 20c ApoG aus dem pDL-Fonds finanziert wird (§ 3 Abs. 1b AMPreisV). Die Kasse erhält den Apothekenabschlag von 1,77 € je Packung, ab 1. Januar 2027 sind es 2,07 € (§ 130 SGB V). Für einen Austausch bei Nichtverfügbarkeit nach § 129 Abs. 2a SGB V gibt es 50 Cent zuzüglich Umsatzsteuer (§ 3 Abs. 1a AMPreisV).
Die Vergütung hängt also überwiegend an der Packung und kaum am Preis. Ein Hochpreiser bindet viel Kapital und trägt ein hohes Retaxrisiko, bringt aber nur 3 % zusätzlichen Ertrag. Der Umsatz allein sagt daher wenig aus; aussagekräftig sind Rohertrag und Deckungsbeitrag je Produktgruppe.
Die Zuzahlung des Patienten (§ 61 SGB V) ist kein Ertrag der Apotheke. Sie zieht den Betrag für die Kasse ein und verrechnet ihn. Derzeit beträgt sie 10 % des Abgabepreises, mindestens 5 € und höchstens 10 €, jedoch nie mehr als die Kosten des Mittels. Ab 1. Januar 2027 gelten mindestens 7,50 € und höchstens 15 €.
Ist das Rabattarzneimittel nicht verfügbar, darf die Apotheke unmittelbar ein lieferbares wirkstoffgleiches Arzneimittel abgeben (§ 129 Abs. 4c SGB V). Seit dem Apothekenversorgung-Weiterentwicklungsgesetz (ApoVWG, 2. Juli 2026) darf es bis 1. Juli 2028 auch ein vorrätiges sein.
Medizinprodukte und Hilfsmittel in der GKV
Wie Arzneimittel verordnungsfähig sind Medizinprodukte nur ausnahmsweise: Verbandmittel und die in Anlage V der Arzneimittel-Richtlinie des G-BA gelisteten arzneimittelähnlichen Medizinprodukte (§ 31 Abs. 1 SGB V). Hilfsmittel (§ 33 SGB V), etwa Inhalationsgeräte oder Kompressionsstrümpfe, darf die Apotheke nur zulasten der Kasse abgeben, wenn sie Vertragspartner ist (§ 127 SGB V) und die Eignung nach § 126 SGB V erfüllt. Hinzu kommen Genehmigungen, Pauschalen und Dokumentationspflichten. Fehlen sie, gibt es keine Vergütung.
Warenmanagement und Kennzahlen
Die Lagerbreite (Zahl der Artikel) und die Lagertiefe (Menge je Artikel) sollen die Versorgung sichern, ohne zu viel Kapital zu binden oder Verfall zu riskieren. Ein strukturiertes Defektmanagement mit festen Abläufen für Alternativen spart bei Lieferengpässen Zeit und hält Kunden.
| Kennzahl | Berechnung | Aussage |
|---|---|---|
| Lagerumschlag | Wareneinsatz : durchschnittlicher Lagerbestand (zu Einkaufspreisen) | wie oft sich das Lager im Jahr umschlägt |
| Lagerreichweite | 365 Tage : Lagerumschlag | wie viele Tage der Bestand den Bedarf deckt |
| Anteil ablaufkritischer Ware | Wert kurz verfallender Ware : Lagerwert | Verfallsrisiko |
| Defektquote | nicht sofort lieferbare Anfragen : alle Anfragen | Lieferfähigkeit |
Besonders riskant sind Hochpreiser und Kühlware: Verfall, eingeschränkte Retourenmöglichkeiten und Ladenhüter verursachen schnell Verluste. Beim Einkauf sind seit dem 22. September 2026 handelsübliche Skonti des Großhandels ausdrücklich zulässig (§ 2 Abs. 1 AMPreisV).
Steuerungsgrößen und kalkulatorische Kosten
Der Rohertrag ist der Nettoumsatz minus Wareneinsatz. Der Wareneinsatz ergibt sich aus Anfangsbestand plus Einkauf minus Endbestand. Zieht man die Betriebskosten ab, erhält man das Betriebsergebnis. Hinzu kommen die Liquidität, also die Fähigkeit, Zahlungen jederzeit zu leisten, und die Rentabilität, also der Gewinn im Verhältnis zu Kapital oder Umsatz. Der Wareneinsatz ist der mit Abstand größte Block; unter den Betriebskosten sind die Personalkosten der größte Posten. Details stehen auf den Nachbarseiten zu Buchführung und Rentabilität.
Manche Kosten erscheinen nicht in der Finanzbuchhaltung, gehören aber in eine realistische Bewertung:
- Kalkulatorischer Unternehmerlohn: In der Einzelapotheke enthält der Gewinn den Lohn des Inhabers. Angesetzt wird etwa das Gehalt eines angestellten Apothekers in Leitungsfunktion.
- Kalkulatorische Miete: für eigene Räume, für die keine Miete gezahlt wird.
- Kalkulatorische Abschreibung: vom Wiederbeschaffungswert über die tatsächliche Nutzungsdauer. Sie kann von der steuerlichen Absetzung für Abnutzung (AfA) nach oben oder unten abweichen.
- Kalkulatorische Zinsen: auf das betriebsnotwendige Kapital einschließlich Eigenkapital (Opportunitätskosten).
Diese Größen zählen bei Gründung, Übernahme und größeren Investitionen sowie beim Vergleich von Selbstständigkeit und Anstellung.
Neue Leistungen als wirtschaftlicher Faktor
Seit dem ApoVWG (2. Juli 2026) zählt § 129 Abs. 5e SGB V zehn pDL auf. Abrechenbar sind derzeit fünf:
- erweiterte Medikationsberatung bei Polymedikation,
- Betreuung von Organtransplantierten,
- Betreuung bei oraler Antitumortherapie,
- erweiterte Einweisung mit Üben der Inhalationstechnik,
- standardisierte Risikoerfassung von hohem Blutdruck.
Die übrigen fünf werden abrechenbar, sobald ihre Vergütung vereinbart oder von der Schiedsstelle festgesetzt ist (Frist für die Vereinbarung: 1. November 2026). Ab 1. Januar 2027 rechnen Apotheken pDL direkt mit den Kassen ab, und der pDL-Zuschlag je Rx-Packung entfällt.
Weitere neue Leistungen sind Schutzimpfungen mit allen Impfstoffen außer Lebendimpfstoffen ab 18 Jahren (§ 20c Infektionsschutzgesetz, IfSG), patientennahe Schnelltests (§ 24 IfSG) und die venöse Blutentnahme zu diagnostischen Zwecken (§ 11c Apothekengesetz, ApoG). Hinzu kommt die einmalige Abgabe zur Anschlussversorgung ohne Rezept (§ 48a Arzneimittelgesetz, AMG). Dafür besteht kein GKV-Anspruch; die Apotheke darf zusätzlich 5 € berechnen (§ 7a AMPreisV).
Wirtschaftlich ist jede dieser Leistungen eine Investition: Raum, Schulung, Personalzeit und Haftpflicht stehen der Vergütung gegenüber. Zugleich schließen sie den Kreis zum Anfang: Gute Einweisung und Medikationsanalyse senken Folgekosten. Gerade hier trägt die pharmazeutische Qualität zur Wirtschaftlichkeit bei.
Prüfungsfragen
Frage 1
Wie würden Sie im Beratungsgespräch begründen, warum „das günstigste Präparat“ nicht automatisch die wirtschaftlichste Lösung ist?
Musterantwort anzeigen
Das Wirtschaftlichkeitsgebot (§ 12 Abs. 1 SGB V) verlangt, dass Leistungen ausreichend, zweckmäßig und wirtschaftlich sind und das Maß des Notwendigen nicht überschreiten. Wirtschaftlich heißt also nicht „möglichst billig“. Gemeint ist ein gutes Verhältnis von therapeutischem Nutzen zu den Gesamtkosten, bei gesicherter Qualität und Patientensicherheit.
Neben dem Preis zählen Folgekosten durch Nebenwirkungen, Therapieabbruch, Fehlanwendung, Doppelverordnungen oder Therapiewechsel. Sie verursachen zusätzliche Arztbesuche, Zusatzmedikation oder Krankenhausaufenthalte.
Im Beratungsgespräch fragt man deshalb gezielt:
- nach bisherigen Erfahrungen und der Verträglichkeit,
- nach Schwierigkeiten bei der Anwendung (Inhalationstechnik, Pen),
- nach Motivation, Adhärenz und praktischen Hürden.
Bei Anwendungsproblemen bietet sich eine pharmazeutische Dienstleistung an, etwa die erweiterte Einweisung mit Üben der Inhalationstechnik. Wirtschaftlich handeln heißt, eine leitliniengerechte und für den Patienten gut umsetzbare Therapie zu unterstützen und so Folgekosten zu minimieren.
Examens-Tipp: Dreischritt: Preis ist nicht gleich Wirtschaftlichkeit, dann Gesamtkosten einschließlich Folgekosten, dann konkrete Beratungsfragen. Wer § 12 SGB V mit „ausreichend, zweckmäßig, wirtschaftlich“ nennt, punktet sofort.
Frage 2
In welcher typischen Apothekensituation wenden Sie eine gesundheitsökonomische Betrachtung an, bei der nur die Kosten bei gleicher therapeutischer Wirkung verglichen werden?
Musterantwort anzeigen
Das ist die Kosten-Minimierungs-Analyse. Voraussetzung ist eine nachgewiesene Gleichwertigkeit im Nutzen, etwa durch Bioäquivalenz. Dann entscheidet allein der Preis.
Typisch ist der Vergleich Generikum gegenüber Original beim Austausch nach § 129 Abs. 1 SGB V. Austauschbar ist ein Präparat bei gleichem Wirkstoff, gleicher Wirkstärke und Packungsgröße, gleicher oder austauschbarer Darreichungsform und mindestens einem gleichen Anwendungsgebiet. Nach dem Rahmenvertrag hat das Rabattarzneimittel Vorrang, sonst ein preisgünstiges Präparat. Ist das Rabattarzneimittel nicht verfügbar, darf unmittelbar ein lieferbares wirkstoffgleiches Präparat abgegeben werden, seit dem 02.07.2026 bis 01.07.2028 auch ein vorrätiges (§ 129 Abs. 4c SGB V).
Kommt ein Patient mit einem bestimmten Präparat nachweislich besser zurecht, darf die Apotheke nicht einfach das teurere wählen. Möglich sind dokumentierte pharmazeutische Bedenken oder ein Wunscharzneimittel, bei dem der Patient zahlt und Kostenerstattung beantragt.
Examens-Tipp: Die Voraussetzung „gleiche Wirksamkeit“ ausdrücklich nennen und gleich das Beispiel Generikum bringen. Abgrenzen: Kosten je QALY ist die Kosten-Nutzwert-Analyse, nicht die Kosten-Nutzen-Analyse.
Frage 3
Welche Kostenarten außer dem Einkaufspreis können in der Apotheke bei der Abgabe eines Arzneimittels relevant sein?
Musterantwort anzeigen
Neben den direkten Kosten (Einkaufspreis) spielen Prozesskosten und Folgekosten eine Rolle.
Prozesskosten:
- Lagerhaltung, Kapitalbindung, Bestandsführung
- Kühlkette und Temperaturüberwachung
- Dokumentation und Rezeptprüfung
- Beratung und Einweisung
- Herstellung und Prüfung bei Rezepturen, Qualitätssicherung
- Abrechnung und Retaxrisiko
Folgekosten:
- Rückrufe, Rückgaben, Reklamationen
- verspätete oder fehlerhafte Abgabe
- Fehlanwendung durch den Patienten
Beim Retaxrisiko hilft § 129 Abs. 4d SGB V: Bei unterlassenem Austausch oder fehlender Verfügbarkeitsanfrage darf die Kasse das Arzneimittel nicht retaxieren, seit dem 02.07.2026 bei ordnungsgemäßer Verordnung und passendem Arzneimittel auch nicht bei Abweichungen vom Rahmenvertrag oder geringfügigen Abrechnungsfehlern. Die Apotheke verliert in diesen Fällen aber den Festzuschlag.
Weil die Rx-Vergütung vor allem aus dem Fixum je Packung und nur 3 % vom Einkaufspreis besteht, sind Hochpreiser wegen Kapitalbindung und Retaxrisiko besonders heikel. Der Umsatz allein sagt daher wenig über den Erfolg aus; entscheidend sind Rohertrag und Deckungsbeitrag.
Examens-Tipp: Gliedern in direkt, Prozess und Folge. Wer das Retaxrisiko mit der Neuregelung im ApoVWG verknüpft, zeigt aktuelles Wissen.
Melde dich an, um den KI-Prüfer zu nutzen
Anmelden oder registrierenBitte bestätige zuerst deine E-Mail-Adresse
Den Link dazu haben wir dir per E-Mail geschickt. Danach geht es hier direkt weiter.
Zum KontoWer prüft dich?
Während der Prüfung
Während der Prüfung geht deine Stimme live an OpenAI (USA), damit die KI-Prüferin oder der KI-Prüfer dich hört und antwortet. Der Text der Lernseite oder dein eigener Text und danach das Transkript gehen an Anthropic (USA), um die Prüfung vorzubereiten und den Bericht zu schreiben. Beide Anbieter nutzen die Daten nicht zum Training und bewahren sie nach eigenen Angaben bis zu 30 Tage zur Missbrauchserkennung auf. Wir selbst speichern weder Ton noch Transkript noch Bericht: Alles liegt nur in diesem Fenster und ist weg, sobald du es schließt. Gespeichert werden nur Metadaten, zum Beispiel Zeitpunkt und Dauer der Prüfung, die gewählte Lernseite, die Stimme, die genutzten Modelle, die Kosten und dein Guthaben. Fragen, Hinweise und Bericht erstellt eine KI: Sie können Fehler enthalten und sind ohne Gewähr. Verlass dich nicht allein darauf und schlag Wichtiges in verlässlichen Quellen nach.
Wir bereiten deine Prüfung vor
Deine Prüfung ist bereit
Atme kurz durch. Wenn du so weit bist, öffne die Tür: Der Prüfer beginnt sofort.
- Der Prüfer spricht zuerst. Antworte, wenn er fertig ist; solange er spricht, ist dein Mikrofon stumm.
- Denkpausen sind okay. Nenne zuerst die Kernaussage, dann die Details.
- Weißt du etwas nicht, sag es offen und versuch, es herzuleiten.
- Die Prüfung endet von selbst, nach etwa drei Minuten.
Normalerweise merkt der Prüfer selbst, wann du fertig bist. Der Knopf ist für den Fall, dass nicht, etwa bei Lärm im Hintergrund.
Hier erscheint gleich, was gesagt wird.
Bitte warten Sie kurz draußen
Die Prüfer beraten sich. Während du wartest, füll bitte kurz die Umfrage aus, dann siehst du deinen Bericht.
Die Prüfer sind so weit.
Dein Bericht ist fertig. Beantworte die Frage mit Stern, dann siehst du ihn.
Sobald du das Fenster schließt, ist der Bericht weg. Speichere ihn jetzt als PDF.
Fehler entdeckt oder eine Idee? Wir verbessern die Inhalte laufend. Melde es uns gerne über dieses Formular ❤️ Unter allen hilfreichen Einsendungen verlosen wir jeweils im Januar und Juli 50 € (Teilnahmebedingungen).
Teile der Inhalte dieser Seite wurden mithilfe von KI-Systemen erstellt. Trotz sorgfältiger Prüfung und Moderation können Fehler nicht ausgeschlossen werden. Wichtige Informationen sollten stets anhand offizieller Quellen verifiziert werden. Gefundene Fehler können gerne über das Feedback-Formular gemeldet werden.