Steuern
Umsatz-, Einkommen-, Gewerbe- und Lohnsteuer in der Apotheke: Vorsteuerabzug, Steuersätze, Voranmeldung, Entnahmen und Fristen für das 3. Staatsexamen.
Ein Apothekeninhaber ist nicht nur Heilberufler, sondern auch Steuerschuldner und, bei der Umsatzsteuer, Steuereinnehmer für den Staat. In der Prüfung muss sitzen, welche Steuern die Apotheke betreffen, wie Umsatzsteuer und Vorsteuerabzug zusammenspielen und warum die Apotheke steuerlich ein Gewerbebetrieb ist. Die Gewinnermittlung selbst gehört zur Seite Buchführung und Jahresabschluss.
Kostenlos weiterlesen mit deinem Relaxed-Konto
Lege dir ein kostenloses Konto an, dann ist der ganze Kurs für dich frei. Kein Abo, keine Zahlungsdaten. ❤️ Das Konto hilft uns zu sehen, wie die Seite genutzt wird, damit wir sie gezielt für euch verbessern können.
Bitte bestätige zuerst deine E-Mail-Adresse
Wir haben dir einen Link geschickt. Mit bestätigter E-Mail-Adresse liest du hier gleich weiter.
Ein Apothekeninhaber ist nicht nur Heilberufler, sondern auch Steuerschuldner und, bei der Umsatzsteuer, Steuereinnehmer für den Staat. In der Prüfung muss sitzen, welche Steuern die Apotheke betreffen, wie Umsatzsteuer und Vorsteuerabzug zusammenspielen und warum die Apotheke steuerlich ein Gewerbebetrieb ist. Die Gewinnermittlung selbst gehört zur Seite Buchführung und Jahresabschluss.
Welche Steuern die Apotheke betreffen
| Steuer | Wer schuldet sie? | Rechtsgrundlage | Bemessung |
|---|---|---|---|
| Umsatzsteuer (USt) | Apothekeninhaber als Unternehmer | UStG | Entgelt für Lieferungen und Leistungen |
| Einkommensteuer (ESt) | Inhaber bzw. jeder Gesellschafter einer OHG | EStG | Gewinn aus Gewerbebetrieb |
| Gewerbesteuer (GewSt) | Gewerbebetrieb (Inhaber bzw. OHG) | GewStG | Gewerbeertrag und Hebesatz der Gemeinde |
| Lohnsteuer | Angestellte; der Inhaber behält sie als Arbeitgeber ein und führt sie ab | EStG | Arbeitslohn |
Zur Einkommensteuer kommen gegebenenfalls Solidaritätszuschlag und Kirchensteuer hinzu. Körperschaftsteuer spielt keine Rolle. Nach § 8 ApoG können mehrere Personen eine Apotheke nur als Gesellschaft bürgerlichen Rechts oder offene Handelsgesellschaft (OHG) betreiben, nicht als GmbH.
Umsatzsteuer: der Apothekeninhaber als Unternehmer
Unternehmer ist, wer eine gewerbliche oder berufliche Tätigkeit selbstständig ausübt. Gewerblich oder beruflich ist jede nachhaltige Tätigkeit zur Erzielung von Einnahmen. Das Unternehmen umfasst die gesamte gewerbliche oder berufliche Tätigkeit des Unternehmers.
Steuerlich ist also nicht „die Apotheke“ Unternehmer, sondern ihr Inhaber. Betreibt er eine Hauptapotheke mit Filialen, bilden alle zusammen ein Unternehmen mit einer gemeinsamen Umsatzsteuer-Voranmeldung. Warenbewegungen zwischen Haupt- und Filialapotheke sind nicht steuerbare Innenumsätze.
Die Umsatzsteuer erfasst jede Stufe der Lieferkette, erlaubt aber den Vorsteuerabzug. Jede Stufe berechnet Umsatzsteuer auf ihren Verkaufspreis und zieht die beim Einkauf gezahlte Umsatzsteuer als Vorsteuer ab. Für den Betrieb ist die Umsatzsteuer deshalb ein durchlaufender Posten: Bezahlt wird im Ergebnis nur die Steuerlast auf den Mehrwert der eigenen Stufe. Wirtschaftlich trägt die Steuer der Endverbraucher. Bei Rezepten zulasten der gesetzlichen Krankenversicherung (GKV) ist das vor allem die Krankenkasse. Sie erstattet den Apothekenabgabepreis einschließlich Umsatzsteuer und kann keine Vorsteuer abziehen. Der Patient trägt über seine Zuzahlung einen Teil.
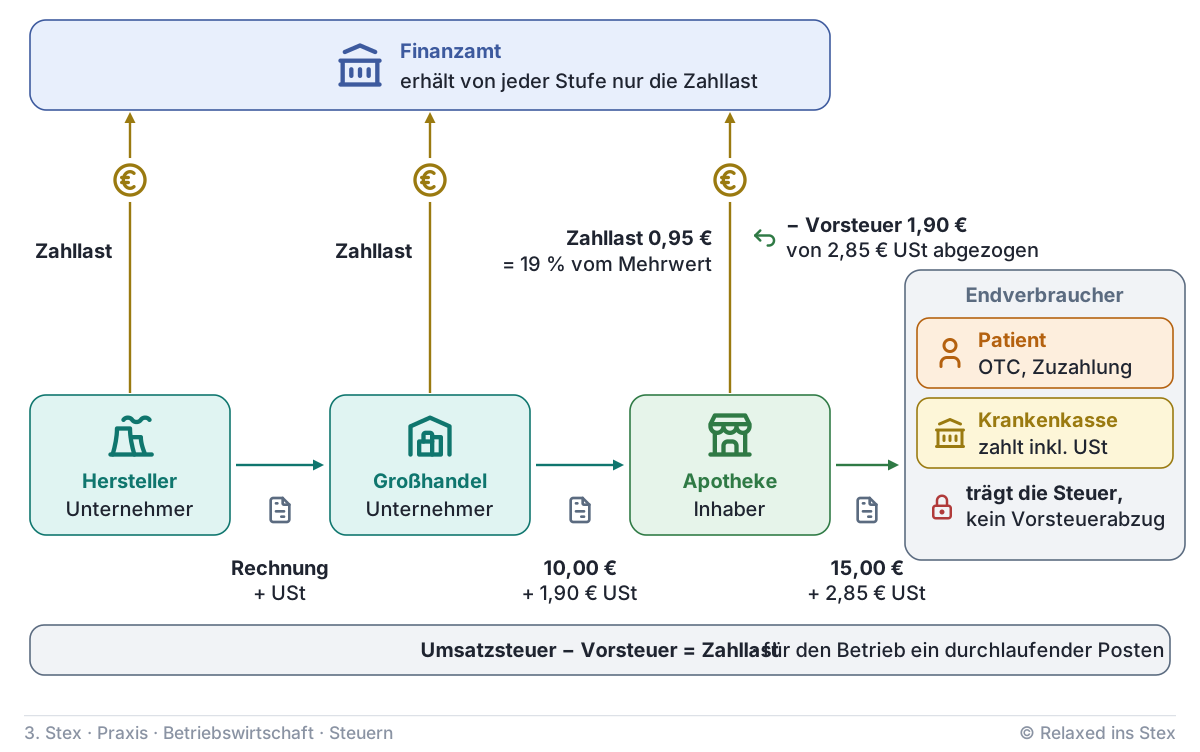
Rechenbeispiel: Die Apotheke kauft ein OTC-Arzneimittel für 10,00 € zuzüglich 1,90 € USt ein. Sie verkauft es für 15,00 € zuzüglich 2,85 € USt, also für 17,85 €. An das Finanzamt gehen 2,85 € minus 1,90 € = 0,95 €. Das sind genau 19 % des selbst geschaffenen Mehrwerts von 5,00 €.
Prüfschema: Fällt Umsatzsteuer an?
- Steuerbar? Eine Lieferung oder sonstige Leistung, die ein Unternehmer im Inland gegen Entgelt im Rahmen seines Unternehmens ausführt (§ 1 Abs. 1 Nr. 1 UStG). Daneben sind Einfuhr und innergemeinschaftlicher Erwerb steuerbar.
- Steuerfrei? Greift eine Befreiung nach § 4 UStG? Wenn nicht, ist der Umsatz steuerpflichtig.
- Steuersatz: 19 % Regelsatz oder 7 % ermäßigter Satz (§ 12 UStG).
- Bemessungsgrundlage: das Entgelt, also der Bruttopreis abzüglich der darin enthaltenen Umsatzsteuer (§ 10 UStG).
Steuerbar sind neben dem Arzneimittelverkauf auch Hilfs- und Nebengeschäfte, etwa die Vermietung von Milchpumpen oder der Verkauf eines ausgedienten Geräts. Private Verkäufe des Inhabers außerhalb des Unternehmens sind nicht steuerbar. Unentgeltliche Vorgänge sind dagegen nicht automatisch nicht steuerbar: Die unentgeltliche Wertabgabe wird einer Lieferung oder Leistung gegen Entgelt gleichgestellt (§ 3 Abs. 1b und 9a UStG). Dazu gehören die Entnahme, die private Nutzung und bestimmte Sachzuwendungen.
Die Abgabe von Arzneimitteln ist eine Lieferung und keine steuerfreie Heilbehandlung. Sie ist daher steuerpflichtig, auch bei verschreibungspflichtigen Arzneimitteln. Bei Dienstleistungen ist im Einzelfall mit dem Steuerberater zu klären, ob die Befreiung für Heilbehandlungen (§ 4 Nr. 14 UStG) greift. Das betrifft etwa Impfungen, Testungen oder pharmazeutische Dienstleistungen (pDL).
Steuersätze im Sortiment
| Satz | Typische Apothekenprodukte |
|---|---|
| 19 % | Arzneimittel (Rx und OTC), Tierarzneimittel, Kosmetika, die meisten Medizinprodukte wie Blutzuckermessgeräte |
| 7 % | viele Nahrungsergänzungsmittel und Lebensmittel (z. B. Säuglingsnahrung), Bücher und Zeitschriften, Rollstühle und bestimmte orthopädische Hilfsmittel, Monatshygieneprodukte |
Die Preise nach der Arzneimittelpreisverordnung (AMPreisV) werden netto gebildet: Auf den Einkaufspreis und die Zuschläge wird die Umsatzsteuer erst aufgeschlagen. Der 2026 neu eingeführte Zusatzbetrag von 5 € nach § 7a AMPreisV für die Abgabe ohne Verschreibung nach § 48a AMG ist dagegen ein Bruttobetrag, der die Umsatzsteuer bereits enthält.
Arzneimittel unterliegen in Deutschland dem Regelsatz von 19 %, auch verschreibungspflichtige. Der ermäßigte Satz betrifft in der Apotheke vor allem Lebensmittel, Bücher und einzelne Hilfsmittel. Jeder Artikel muss deshalb in der Warenwirtschaft dem richtigen Steuersatz zugeordnet sein.
Vorsteuerabzug und Rechnungen
Vorsteuer darf nur abziehen, wer eine Leistung für sein Unternehmen bezogen hat und eine ordnungsgemäße Rechnung mit gesondert ausgewiesener Steuer besitzt (§ 15 Abs. 1 UStG). Die Pflichtangaben der Rechnung stehen in § 14 Abs. 4 UStG. Fehlt eine Pflichtangabe, ist die Rechnung beim Lieferanten berichtigen zu lassen. Seit dem 1. Januar 2025 muss jedes inländische Unternehmen elektronische Rechnungen (E-Rechnungen) von anderen Unternehmen empfangen können, etwa vom Großhandel. Die Pflicht zum Ausstellen folgt gestaffelt 2027 und 2028. Kassenbons an Patienten sind davon nicht betroffen.
Voranmeldung und Fristen
Über das Jahr wird die Umsatzsteuer in Voranmeldungen erklärt (§ 18 UStG). Sie sind elektronisch bis zum 10. Tag nach Ablauf des Voranmeldungszeitraums abzugeben, zum selben Termin ist die Zahllast fällig. Monatlich anmelden muss, wessen Umsatzsteuer im Vorjahr mehr als 9.000 € betrug. Das trifft auf praktisch jede Apotheke zu. Nach Jahresende folgt die Umsatzsteuer-Jahreserklärung.
Mit einer Dauerfristverlängerung verschieben sich Abgabe und Zahlung um einen Monat. Jeder Unternehmer kann sie beantragen. Monatszahler leisten dafür eine Sondervorauszahlung von einem Elftel der Vorauszahlungen des Vorjahres. Sie wird auf die Vorauszahlung für Dezember angerechnet.
Wer zu spät anmeldet, riskiert einen Verspätungszuschlag (§ 152 AO). Wer zu spät zahlt, schuldet Säumniszuschläge von 1 % je angefangenem Monat (§ 240 AO). Unrichtige Anmeldungen können als Steuerhinterziehung oder leichtfertige Steuerverkürzung verfolgt werden.
Sonderfälle: Anlagegüter, Entnahmen, private Nutzung
- Verkauf von Anlagegütern: Der Verkauf eines ausgedienten Kommissionierautomaten oder Botendienstfahrzeugs ist ein steuerpflichtiges Hilfsgeschäft. Bemessungsgrundlage ist das Entgelt.
- Entnahme von Waren: Nimmt der Inhaber Arzneimittel oder Kosmetika für sich oder seine Familie mit, liegt eine Entnahme vor (§ 3 Abs. 1b Nr. 1 UStG). Voraussetzung ist, dass die Ware zum Vorsteuerabzug berechtigt hat. Bemessungsgrundlage ist der Einkaufspreis zum Zeitpunkt der Entnahme, nicht der Verkaufspreis (§ 10 Abs. 4 Nr. 1 UStG).
- Private Nutzung betrieblicher Gegenstände: Wird der Firmenwagen, für den Vorsteuer gezogen wurde, auch privat gefahren, ist der private Anteil als unentgeltliche Wertabgabe zu versteuern (§ 3 Abs. 9a Nr. 1 UStG).
Einkommensteuer und Gewerbesteuer
Der Apotheker übt einen Heilberuf aus. Die öffentliche Apotheke ist steuerlich aber ein Gewerbebetrieb (§ 15 EStG) und kein freier Beruf, weil der Handel mit Waren im Vordergrund steht. Der Gewinn unterliegt deshalb der Einkommensteuer des Inhabers und zusätzlich der Gewerbesteuer.
Für Einzelunternehmen und Personengesellschaften gilt bei der Gewerbesteuer ein Freibetrag von 24.500 €. Der übrige Gewerbeertrag wird mit der Steuermesszahl von 3,5 % multipliziert, das Ergebnis mit dem Hebesatz der Gemeinde. Die Gewerbesteuer wird bis zum Vierfachen des Messbetrags auf die Einkommensteuer angerechnet (§ 35 EStG). Bei Hebesätzen bis etwa 400 % gleicht sich die Doppelbelastung so weitgehend aus. Als Betriebsausgabe abziehen lässt sich die Gewerbesteuer nicht (§ 4 Abs. 5b EStG).
Beide Steuern werden vierteljährlich vorausgezahlt. Die Einkommensteuer ist am 10. März, 10. Juni, 10. September und 10. Dezember fällig, die Gewerbesteuer am 15. Februar, 15. Mai, 15. August und 15. November. Zusammen mit der monatlichen Umsatzsteuer belasten diese Termine die Liquidität spürbar. Rücklagen gehören deshalb in die Finanzplanung. Endgültig festgesetzt werden die Steuern erst nach Ablauf des Jahres auf Grundlage der Steuererklärungen, die auf dem Jahresabschluss beruhen. Dabei kommt es zu Nachzahlungen oder Erstattungen.
Anmeldung beim Finanzamt
Wer eine Apotheke eröffnet oder übernimmt, meldet dies innerhalb eines Monats beim Finanzamt an (§ 138 AO). Das geschieht elektronisch mit dem Fragebogen zur steuerlichen Erfassung. Der Inhaber erhält eine Steuernummer. Für Geschäfte mit Unternehmen in anderen EU-Staaten kommt die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) des Bundeszentralamts für Steuern hinzu. Die Betriebserlaubnis nach dem ApoG ersetzt diese steuerliche Anmeldung nicht.
Prüfungsfragen
Frage 1
Wie erklären Sie einem neuen Apothekeninhaber, warum die Umsatzsteuer im Apothekenalltag häufig als „durchlaufender Posten“ bezeichnet wird?
Musterantwort anzeigen
Die Umsatzsteuer verbleibt wirtschaftlich in der Regel nicht bei der Apotheke:
- Beim steuerpflichtigen Umsatz (z. B. Verkauf eines Arzneimittels zu 19 %) vereinnahmt die Apotheke Umsatzsteuer und führt sie über die Voranmeldung an das Finanzamt ab.
- Die beim Einkauf gezahlte Umsatzsteuer zieht sie als Vorsteuer ab (§ 15 UStG). Voraussetzung: Die Leistung wurde für das Unternehmen bezogen, und es liegt eine ordnungsgemäße Rechnung vor.
In der Kette Hersteller → Großhandel → Apotheke verrechnet jede Stufe die Vorsteuer mit ihrer Umsatzsteuer. Gezahlt wird so nur die Steuer auf den eigenen Mehrwert. Wirtschaftlich trägt sie der Endverbraucher. Bei GKV-Rezepten ist das überwiegend die Krankenkasse, die den Bruttopreis erstattet und keine Vorsteuer abziehen kann. Der Patient trägt über die Zuzahlung einen Teil.
Examens-Tipp: Gliedern Sie die Antwort in „Umsatzsteuer vereinnahmen“ und „Vorsteuer abziehen“ und nennen Sie am Ende, wer die Steuer wirtschaftlich trägt. Mit dem Hinweis auf die Krankenkasse bei Rx-Verordnungen zeigen Sie Praxisverständnis.
Frage 2
Wie prüfen Sie, ob und in welcher Höhe auf einen konkreten Umsatz in der Apotheke Umsatzsteuer anfällt?
Musterantwort anzeigen
In vier Schritten:
- Steuerbarkeit (§ 1 Abs. 1 Nr. 1 UStG): Liegt eine Lieferung oder sonstige Leistung vor, die ein Unternehmer im Inland gegen Entgelt im Rahmen seines Unternehmens ausführt? Unternehmer ist, wer nachhaltig und selbstständig zur Erzielung von Einnahmen tätig ist (§ 2 UStG). Gleichgestellt sind unentgeltliche Wertabgaben wie die Entnahme von Waren (§ 3 Abs. 1b, 9a UStG).
- Steuerbefreiung (§ 4 UStG): Greift keine, ist der Umsatz steuerpflichtig. Die Arzneimittelabgabe ist eine Lieferung und keine steuerfreie Heilbehandlung.
- Steuersatz (§ 12 UStG): Arzneimittel, auch Rx, unterliegen 19 %. Viele Nahrungsergänzungsmittel, Bücher und bestimmte Hilfsmittel unterliegen 7 %.
- Bemessungsgrundlage (§ 10 UStG): das Entgelt ohne Umsatzsteuer. Bei Entnahmen ist es der Einkaufspreis.
Examens-Tipp: Nennen Sie die Reihenfolge ausdrücklich: steuerbar, steuerfrei, Steuersatz, Bemessungsgrundlage. Eine typische Falle ist die Annahme, verschreibungspflichtige Arzneimittel seien ermäßigt oder steuerfrei.
Frage 3
Warum zahlt ein Apothekeninhaber Gewerbesteuer, obwohl der Apotheker einen Heilberuf ausübt, und wie wird die Belastung abgemildert?
Musterantwort anzeigen
Die öffentliche Apotheke erzielt Einkünfte aus Gewerbebetrieb (§ 15 EStG) und keine Einkünfte aus freiberuflicher Tätigkeit. Prägend ist der Handel mit Waren, nicht allein die heilberufliche Leistung. Der Gewinn unterliegt daher der Einkommensteuer des Inhabers bzw. der OHG-Gesellschafter und zusätzlich der Gewerbesteuer. Eine Körperschaftsteuer fällt nicht an, weil eine Apotheke nach § 8 ApoG nicht als GmbH betrieben werden darf.
Berechnung der Gewerbesteuer: Vom Gewerbeertrag wird der Freibetrag von 24.500 € abgezogen. Der Rest wird mit der Messzahl 3,5 % und anschließend mit dem Hebesatz der Gemeinde multipliziert. Entlastung: Die Gewerbesteuer wird bis zum Vierfachen des Messbetrags auf die Einkommensteuer angerechnet (§ 35 EStG). Bei Hebesätzen bis etwa 400 % ist die Doppelbelastung so weitgehend ausgeglichen. Die Vorauszahlungen sind quartalsweise fällig, die Gewerbesteuer am 15.2., 15.5., 15.8. und 15.11.
Examens-Tipp: Prüfer fragen gern nach dem scheinbaren Widerspruch „Heilberuf, aber Gewerbe“. Die Antwort „Warenhandel steht im Vordergrund“ plus die Anrechnung nach § 35 EStG ergibt eine runde Antwort.
Melde dich an, um den KI-Prüfer zu nutzen
Anmelden oder registrierenBitte bestätige zuerst deine E-Mail-Adresse
Den Link dazu haben wir dir per E-Mail geschickt. Danach geht es hier direkt weiter.
Zum KontoWer prüft dich?
Während der Prüfung
Während der Prüfung geht deine Stimme live an OpenAI (USA), damit die KI-Prüferin oder der KI-Prüfer dich hört und antwortet. Der Text der Lernseite oder dein eigener Text und danach das Transkript gehen an Anthropic (USA), um die Prüfung vorzubereiten und den Bericht zu schreiben. Beide Anbieter nutzen die Daten nicht zum Training und bewahren sie nach eigenen Angaben bis zu 30 Tage zur Missbrauchserkennung auf. Wir selbst speichern weder Ton noch Transkript noch Bericht: Alles liegt nur in diesem Fenster und ist weg, sobald du es schließt. Gespeichert werden nur Metadaten, zum Beispiel Zeitpunkt und Dauer der Prüfung, die gewählte Lernseite, die Stimme, die genutzten Modelle, die Kosten und dein Guthaben. Fragen, Hinweise und Bericht erstellt eine KI: Sie können Fehler enthalten und sind ohne Gewähr. Verlass dich nicht allein darauf und schlag Wichtiges in verlässlichen Quellen nach.
Wir bereiten deine Prüfung vor
Deine Prüfung ist bereit
Atme kurz durch. Wenn du so weit bist, öffne die Tür: Der Prüfer beginnt sofort.
- Der Prüfer spricht zuerst. Antworte, wenn er fertig ist; solange er spricht, ist dein Mikrofon stumm.
- Denkpausen sind okay. Nenne zuerst die Kernaussage, dann die Details.
- Weißt du etwas nicht, sag es offen und versuch, es herzuleiten.
- Die Prüfung endet von selbst, nach etwa drei Minuten.
Normalerweise merkt der Prüfer selbst, wann du fertig bist. Der Knopf ist für den Fall, dass nicht, etwa bei Lärm im Hintergrund.
Hier erscheint gleich, was gesagt wird.
Bitte warten Sie kurz draußen
Die Prüfer beraten sich. Während du wartest, füll bitte kurz die Umfrage aus, dann siehst du deinen Bericht.
Die Prüfer sind so weit.
Dein Bericht ist fertig. Beantworte die Frage mit Stern, dann siehst du ihn.
Sobald du das Fenster schließt, ist der Bericht weg. Speichere ihn jetzt als PDF.
Fehler entdeckt oder eine Idee? Wir verbessern die Inhalte laufend. Melde es uns gerne über dieses Formular ❤️ Unter allen hilfreichen Einsendungen verlosen wir jeweils im Januar und Juli 50 € (Teilnahmebedingungen).
Teile der Inhalte dieser Seite wurden mithilfe von KI-Systemen erstellt. Trotz sorgfältiger Prüfung und Moderation können Fehler nicht ausgeschlossen werden. Wichtige Informationen sollten stets anhand offizieller Quellen verifiziert werden. Gefundene Fehler können gerne über das Feedback-Formular gemeldet werden.