§ 4a SGBV Wettbewerb der Krankenkassen
§ 4a SGB V: Ziele und Grenzen des Kassenwettbewerbs, Verbot der Risikoselektion, Werbung mit Ausgabendeckel und Unterlassungsanspruch zwischen Kassen.
Seit es die freie Kassenwahl gibt, konkurrieren die gesetzlichen Krankenkassen um Mitglieder. § 4a SGB V legt fest, wozu dieser Wettbewerb dienen darf und wo seine Grenzen liegen. Verboten sind das Aussortieren „teurer“ Versicherter und unlautere Methoden, Werbung muss sachlich bleiben und ist im Budget begrenzt. Außerdem erhalten die Kassen ein eigenes Werkzeug, um Verstöße der Konkurrenz abzustellen. Ziel und Grenzen des Wettbewerbs (Abs. 1) Wettbewerb ist kein Selbstzweck. Er dient dem Ziel, das Leistungsangebot und die Qualität der Leistungen zu verbessern und die Wirtschaftlichkeit der Versorgung zu erhöhen. Weil die Kassen sich aus Pflichtbeiträgen finanzieren und einen sozialen Auftrag haben, muss der Wettbewerb angemessen sein. Zulässige Wettbewerbsfelder sind etwa die Höhe des Zusatzbeitrags (§ 242 SGB V), Satzungsleistungen (§ …
Kostenlos weiterlesen mit deinem Relaxed-Konto
Lege dir ein kostenloses Konto an, dann ist der ganze Kurs für dich frei. Kein Abo, keine Zahlungsdaten. ❤️ Das Konto hilft uns zu sehen, wie die Seite genutzt wird, damit wir sie gezielt für euch verbessern können.
Bitte bestätige zuerst deine E-Mail-Adresse
Wir haben dir einen Link geschickt. Mit bestätigter E-Mail-Adresse liest du hier gleich weiter.
Worum es geht
Seit es die freie Kassenwahl gibt, konkurrieren die gesetzlichen Krankenkassen um Mitglieder. § 4a SGB V legt fest, wozu dieser Wettbewerb dienen darf und wo seine Grenzen liegen. Verboten sind das Aussortieren „teurer“ Versicherter und unlautere Methoden, Werbung muss sachlich bleiben und ist im Budget begrenzt. Außerdem erhalten die Kassen ein eigenes Werkzeug, um Verstöße der Konkurrenz abzustellen.
Ziel und Grenzen des Wettbewerbs (Abs. 1)
Wettbewerb ist kein Selbstzweck. Er dient dem Ziel, das Leistungsangebot und die Qualität der Leistungen zu verbessern und die Wirtschaftlichkeit der Versorgung zu erhöhen. Weil die Kassen sich aus Pflichtbeiträgen finanzieren und einen sozialen Auftrag haben, muss der Wettbewerb angemessen sein. Zulässige Wettbewerbsfelder sind etwa die Höhe des Zusatzbeitrags (§ 242 SGB V), Satzungsleistungen (§ 11 Abs. 6 SGB V), Wahltarife (§ 53 SGB V), Service und Selektivverträge.
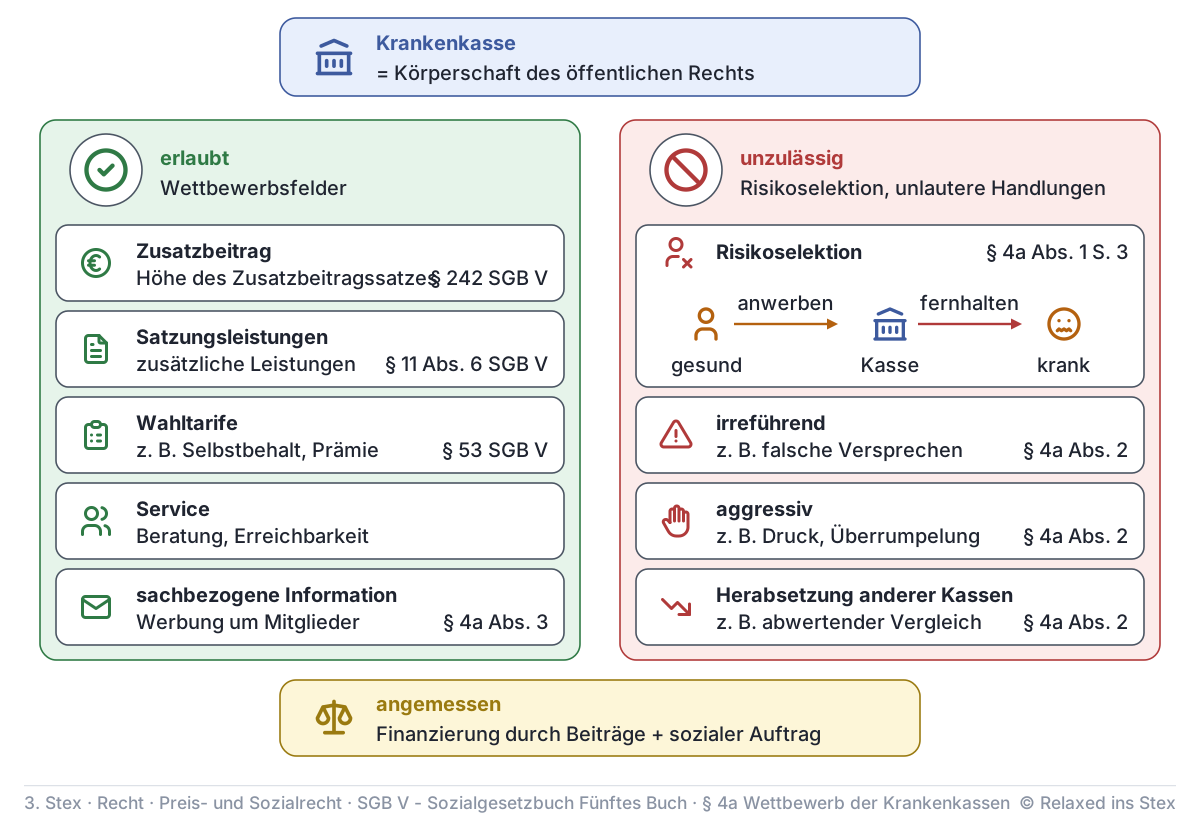
Maßnahmen, die der Risikoselektion dienen oder diese unmittelbar oder mittelbar fördern, sind unzulässig.
Das gezielte Anwerben gesunder, junger oder gut verdienender Versicherter und das Fernhalten kranker, „teurer“ Versicherter, um die eigene Versichertenstruktur günstiger zu machen („Rosinenpickerei“). Mittelbar fördern Risikoselektion z. B. Werbung, die sich nur an Gesunde richtet, oder ein bewusst schlechter Service für chronisch Kranke.
Das Verbot steht nicht allein. Die gewählte Kasse darf die Mitgliedschaft nicht ablehnen (Aufnahmepflicht, § 175 Abs. 1 SGB V). Der morbiditätsorientierte Risikostrukturausgleich (§ 266 SGB V) gleicht unterschiedliche Krankheitslasten finanziell aus und nimmt der Risikoselektion so den wirtschaftlichen Anreiz. Beides schützt das Solidarprinzip aus § 1 SGB V.
Verbot unlauterer Handlungen (Abs. 2)
Unlautere geschäftliche Handlungen der Kassen sind unzulässig. Der Begriff stammt aus dem Lauterkeitsrecht (Gesetz gegen den unlauteren Wettbewerb, UWG). Gemeint sind vor allem:
- irreführende Angaben, etwa falsche Versprechen über Leistungen oder Beitragshöhe,
- aggressive Einflussnahme, etwa Druck auf Wechselwillige, um sie vom Kassenwechsel abzuhalten,
- herabsetzende Aussagen über andere Kassen.
Werbung: erlaubt, aber sachlich und gedeckelt (Abs. 3 bis 6)
Kassen dürfen um Mitglieder und für ihre Leistungen werben. Im Vordergrund muss die sachbezogene Information stehen. Die Form muss zu einer Körperschaft des öffentlichen Rechts passen, Reklame wie bei einem Konsumgüterhersteller passt nicht dazu. Ein Flyer über zusätzliche Satzungsleistungen ist typisch zulässig. Werbung, bei der Prämien oder Geschenke statt Information im Mittelpunkt stehen, ist mit Abs. 3 kaum vereinbar.
Neu ist ein gesetzlicher Ausgabendeckel (Abs. 3 Satz 4): Je Haushaltsjahr dürfen die Werbeausgaben 0,075 Prozent der monatlichen Bezugsgröße nach § 18 Abs. 1 SGB IV je Mitglied nicht überschreiten. Bei einer Bezugsgröße von knapp 4.000 € sind das rund 3 € je Mitglied und Jahr.
| Absatz | Inhalt |
|---|---|
| Abs. 3 | Recht zur Werbung; sachliche Information; Form einer Körperschaft; Ausgabendeckel |
| Abs. 4 | Verordnungsermächtigung des Bundesministeriums für Gesundheit (BMG) mit Zustimmung des Bundesrates: Inhalt und Art der Werbung, Höchstgrenzen für näher bestimmte Werbemaßnahmen, Trennung von gesetzlichen Informationspflichten, Beauftragung und Vergütung von Mitarbeitern und Dritten, Vermittlung privater Zusatzversicherungen (§ 194 Abs. 1a); übertragbar auf das Bundesamt für Soziale Sicherung (BAS) |
| Abs. 5 | Beauftragt die Kasse Arbeitsgemeinschaften, Beteiligungsgesellschaften oder Dritte (z. B. Agenturen), muss sie sicherstellen, dass diese dieselben Regeln einhalten |
| Abs. 6 | Werbeausgaben für neue Mitglieder werden bei allen Kassen nach gleichen Grundsätzen gebucht, damit sie vergleichbar und kontrollierbar sind |
Die Gesamtgrenze steht jetzt unmittelbar im Gesetz. Die Verordnung kann zusätzlich Grenzen für einzelne Werbemaßnahmen festlegen (Abs. 4 Nr. 2).
Durchsetzung unter Kassen (Abs. 7)
Neben der staatlichen Rechtsaufsicht können die Kassen selbst gegeneinander vorgehen. Den Anspruch hat jede Kasse gegen eine andere Kasse, deren unzulässige Maßnahme ihre Interessen im Wettbewerb beeinträchtigen kann. Die Kasse verlangt dann Beseitigung und Unterlassung. Zuständig sind die Sozialgerichte.
- Abmahnung: Die betroffene Kasse soll die andere vor einem Gerichtsverfahren abmahnen und ihr Gelegenheit geben, den Streit durch eine Unterlassungsverpflichtung mit angemessener Vertragsstrafe beizulegen.
- Kostenersatz: Ist die Abmahnung berechtigt, kann die abmahnende Kasse Ersatz der erforderlichen Aufwendungen verlangen.
- Eilrechtsschutz: Eine einstweilige Anordnung ist ohne Darlegung und Glaubhaftmachung der Voraussetzungen des § 86b Abs. 2 Satz 1 und 2 Sozialgerichtsgesetz (SGG) möglich.
- Urteilsbekanntmachung: Nach einer Unterlassungsklage kann das Gericht der obsiegenden Partei bei berechtigtem Interesse erlauben, das Urteil auf Kosten der Gegenseite öffentlich bekannt zu machen.
- Frist: Diese Befugnis erlischt, wenn sie nicht innerhalb von drei Monaten nach Rechtskraft genutzt wird. Der Ausspruch ist nicht vorläufig vollstreckbar.
Die Abmahnung ist der vorgesehene Regelfall, aber keine zwingende Voraussetzung für die Klage. Wer ohne Abmahnung klagt, riskiert vor allem Nachteile bei den Kosten.
Bedeutung für die Apotheke
§ 4a regelt das Verhältnis der Kassen untereinander und zu den Versicherten. Die Beziehungen der Kassen zu Leistungserbringern wie Apotheken regeln andere Vorschriften: § 69 SGB V, § 129 SGB V (Rahmenvertrag, darüber auch die Abgabe rabattierter Arzneimittel) und § 130 SGB V (Apothekenabschlag). Eine Meldepflicht der Apotheke für Wettbewerbsverstöße von Kassen gibt es nicht.
Im Alltag zeigt sich der Kassenwettbewerb an der Satzungsleistung. Manche Kassen erstatten z. B. apothekenpflichtige, nicht verschreibungspflichtige Arzneimittel als Satzungsleistung nach § 11 Abs. 6 SGB V, andere nicht. Homöopathische und anthroposophische Arzneimittel dürfen sie ab dem 1. Januar 2027 nicht mehr als Satzungsleistung vorsehen (GKV-Beitragssatzstabilisierungsgesetz). Fragt ein Kunde danach, verweist die Apotheke auf die Satzung seiner Kasse und gibt eine Quittung mit. Eine Empfehlung für eine bestimmte Kasse ist nicht Aufgabe der Apotheke.
Prüfungsfragen
Frage 1
Welche Zielrichtung muss der Wettbewerb gesetzlicher Krankenkassen verfolgen, damit er rechtlich zulässig ist?
Musterantwort anzeigen
Nach § 4a Abs. 1 SGB V ist der Wettbewerb kein Selbstzweck. Er dient dem Ziel,
- das Leistungsangebot und die Qualität der Leistungen zu verbessern und
- die Wirtschaftlichkeit der Versorgung zu erhöhen.
Der Wettbewerb muss außerdem angemessen sein, und zwar unter Berücksichtigung der Finanzierung durch Beiträge und des sozialen Auftrags der Kassen. Kassen sind Körperschaften des öffentlichen Rechts in einem solidarisch finanzierten System, keine gewinnorientierten Unternehmen. Zulässige Wettbewerbsfelder sind z. B. Zusatzbeitrag, Satzungsleistungen, Wahltarife und Service. Maßnahmen zur Risikoselektion bleiben in jedem Fall unzulässig (Abs. 1 Satz 3).
Examens-Tipp: Antworte in zwei Schritten: zuerst die drei Ziele, dann die Angemessenheit mit Bezug auf Beitragsfinanzierung und sozialen Auftrag. Ein Beispiel für ein Wettbewerbsfeld wie den Zusatzbeitrag zeigt, dass du die Norm einordnen kannst.
Frage 2
Welche Art von Maßnahmen ist im Wettbewerb der Krankenkassen grundsätzlich verboten, weil sie die Versichertengemeinschaft gezielt beeinflussen könnten?
Musterantwort anzeigen
Unzulässig sind nach § 4a Abs. 1 Satz 3 SGB V Maßnahmen, die der Risikoselektion dienen oder sie unmittelbar oder mittelbar fördern. Gemeint ist das gezielte Anwerben „günstiger“, meist gesunder und junger Versicherter und das Fernhalten „teurer“, kranker Versicherter (Rosinenpickerei). Mittelbar wirkt etwa Werbung, die nur Gesunde anspricht.
Das Verbot schützt das Solidarprinzip (§ 1 SGB V). Flankiert wird es durch die Aufnahmepflicht der gewählten Kasse (§ 175 Abs. 1 SGB V) und den Risikostrukturausgleich (§ 266 SGB V), der unterschiedliche Krankheitslasten finanziell ausgleicht und so den Anreiz zur Selektion verringert.
Examens-Tipp: Das Schlagwort „Rosinenpickerei“ darf fallen, muss aber erklärt werden. Punkte sammelst du mit dem Systembezug: Solidarprinzip, Aufnahmepflicht und Risikostrukturausgleich.
Frage 3
Welche Arten von wettbewerblichen Verhaltensweisen fallen unter das Verbot unlauterer geschäftlicher Handlungen durch Krankenkassen?
Musterantwort anzeigen
Nach § 4a Abs. 2 SGB V sind unlautere geschäftliche Handlungen der Kassen unzulässig. Der Begriff knüpft an das Lauterkeitsrecht (UWG) an. Typische Fallgruppen sind:
- irreführende Angaben, etwa falsche Versprechen über Leistungen oder Beiträge,
- aggressive Einflussnahme, etwa Druck oder Einschüchterung, um einen Kassenwechsel zu verhindern,
- herabsetzende oder verleumderische Aussagen über andere Kassen.
Versicherte sollen sachlich informiert entscheiden können. Wird eine Kasse durch eine solche Maßnahme im Wettbewerb beeinträchtigt, kann sie von der anderen Kasse nach Abs. 7 Beseitigung und Unterlassung verlangen, in der Regel nach vorheriger Abmahnung vor dem Sozialgericht.
Examens-Tipp: Gliedere so: Grundsatz „unlauter ist unzulässig“, dann zwei bis drei Fallgruppen, dann die Durchsetzung nach Abs. 7. Achte darauf, dass die Abmahnung nur eine Soll-Vorschrift ist.
Frage 4
Welche Grenzen gelten für die Werbung der Krankenkassen, und wer ist verantwortlich, wenn eine Agentur die Werbung übernimmt?
Musterantwort anzeigen
Kassen dürfen nach § 4a Abs. 3 SGB V um Mitglieder und für ihre Leistungen werben, aber:
- Die sachbezogene Information muss im Vordergrund stehen.
- Die Form muss zu einer Körperschaft des öffentlichen Rechts passen.
- Die Werbeausgaben dürfen je Haushaltsjahr 0,075 % der monatlichen Bezugsgröße (§ 18 Abs. 1 SGB IV) je Mitglied nicht überschreiten (Abs. 3 Satz 4).
Einzelheiten kann das BMG per Rechtsverordnung mit Zustimmung des Bundesrates regeln (Abs. 4), z. B. Höchstgrenzen für bestimmte Werbemaßnahmen oder die Trennung von gesetzlichen Informationspflichten. Die Ermächtigung ist auf das BAS übertragbar. Beauftragt die Kasse Dritte wie eine Agentur, muss sie nach Abs. 5 sicherstellen, dass diese dieselben Regeln einhalten. Die Verantwortung bleibt also bei der Kasse. Werbeausgaben werden bei allen Kassen nach gleichen Grundsätzen gebucht (Abs. 6).
Examens-Tipp: Der gesetzliche Ausgabendeckel ist neu und wird leicht übersehen. Nenne ihn ausdrücklich und grenze ihn von den zusätzlichen Verordnungsgrenzen für einzelne Maßnahmen ab.
Melde dich an, um den KI-Prüfer zu nutzen
Anmelden oder registrierenBitte bestätige zuerst deine E-Mail-Adresse
Den Link dazu haben wir dir per E-Mail geschickt. Danach geht es hier direkt weiter.
Zum KontoWer prüft dich?
Während der Prüfung
Während der Prüfung geht deine Stimme live an OpenAI (USA), damit die KI-Prüferin oder der KI-Prüfer dich hört und antwortet. Der Text der Lernseite oder dein eigener Text und danach das Transkript gehen an Anthropic (USA), um die Prüfung vorzubereiten und den Bericht zu schreiben. Beide Anbieter nutzen die Daten nicht zum Training und bewahren sie nach eigenen Angaben bis zu 30 Tage zur Missbrauchserkennung auf. Wir selbst speichern weder Ton noch Transkript noch Bericht: Alles liegt nur in diesem Fenster und ist weg, sobald du es schließt. Gespeichert werden nur Metadaten, zum Beispiel Zeitpunkt und Dauer der Prüfung, die gewählte Lernseite, die Stimme, die genutzten Modelle, die Kosten und dein Guthaben. Fragen, Hinweise und Bericht erstellt eine KI: Sie können Fehler enthalten und sind ohne Gewähr. Verlass dich nicht allein darauf und schlag Wichtiges in verlässlichen Quellen nach.
Wir bereiten deine Prüfung vor
Deine Prüfung ist bereit
Atme kurz durch. Wenn du so weit bist, öffne die Tür: Der Prüfer beginnt sofort.
- Der Prüfer spricht zuerst. Antworte, wenn er fertig ist; solange er spricht, ist dein Mikrofon stumm.
- Denkpausen sind okay. Nenne zuerst die Kernaussage, dann die Details.
- Weißt du etwas nicht, sag es offen und versuch, es herzuleiten.
- Die Prüfung endet von selbst, nach etwa drei Minuten.
Normalerweise merkt der Prüfer selbst, wann du fertig bist. Der Knopf ist für den Fall, dass nicht, etwa bei Lärm im Hintergrund.
Hier erscheint gleich, was gesagt wird.
Bitte warten Sie kurz draußen
Die Prüfer beraten sich. Während du wartest, füll bitte kurz die Umfrage aus, dann siehst du deinen Bericht.
Die Prüfer sind so weit.
Dein Bericht ist fertig. Beantworte die Frage mit Stern, dann siehst du ihn.
Sobald du das Fenster schließt, ist der Bericht weg. Speichere ihn jetzt als PDF.
Fehler entdeckt oder eine Idee? Wir verbessern die Inhalte laufend. Melde es uns gerne über dieses Formular ❤️ Unter allen hilfreichen Einsendungen verlosen wir jeweils im Januar und Juli 50 € (Teilnahmebedingungen).
Teile der Inhalte dieser Seite wurden mithilfe von KI-Systemen erstellt. Trotz sorgfältiger Prüfung und Moderation können Fehler nicht ausgeschlossen werden. Wichtige Informationen sollten stets anhand offizieller Quellen verifiziert werden. Gefundene Fehler können gerne über das Feedback-Formular gemeldet werden.