§ 2 AMPreisV Großhandelszuschläge für Fertigarzneimittel
§ 2 AMPreisV: Großhandelszuschläge für Human- und Tierarzneimittel, 73 Cent, 3,15 % mit Deckel, Staffel, Rabatte und neue Skonto-Regel 2026.
§ 2 der Arzneimittelpreisverordnung (AMPreisV) regelt, welchen Zuschlag der pharmazeutische Großhandel beim Verkauf von Fertigarzneimitteln an Apotheken und Tierärzte auf den Abgabepreis des pharmazeutischen Unternehmers (ApU) erheben muss oder darf. Das ist die erste Stufe der Preisbildung: ApU plus Großhandelszuschlag ergibt den Apothekeneinkaufspreis (AEP). Darauf setzt § 3 AMPreisV den Apothekenzuschlag. Die Regel dient dem einheitlichen Apothekenabgabepreis für verschreibungspflichtige Arzneimittel (§ 78 Abs. 2 AMG). Zugleich sichert sie die Finanzierung des vollversorgenden Großhandels. § 2 trennt streng zwischen Arzneimitteln für Menschen (Abs. 1 Satz 1, 3 und 4) und für Tiere (Abs. 1 Satz 2 mit den Staffeln in Abs. 2 und 3). Welche Arzneimittel überhaupt unter die Preisvorschriften fallen, regelt § 1 AMPreisV. Humanarzneimittel: drei Bausteine Bei Fertigarzneimitteln zur …
Kostenlos weiterlesen mit deinem Relaxed-Konto
Lege dir ein kostenloses Konto an, dann ist der ganze Kurs für dich frei. Kein Abo, keine Zahlungsdaten. ❤️ Das Konto hilft uns zu sehen, wie die Seite genutzt wird, damit wir sie gezielt für euch verbessern können.
Bitte bestätige zuerst deine E-Mail-Adresse
Wir haben dir einen Link geschickt. Mit bestätigter E-Mail-Adresse liest du hier gleich weiter.
Worum es geht
§ 2 der Arzneimittelpreisverordnung (AMPreisV) regelt, welchen Zuschlag der pharmazeutische Großhandel beim Verkauf von Fertigarzneimitteln an Apotheken und Tierärzte auf den Abgabepreis des pharmazeutischen Unternehmers (ApU) erheben muss oder darf. Das ist die erste Stufe der Preisbildung: ApU plus Großhandelszuschlag ergibt den Apothekeneinkaufspreis (AEP). Darauf setzt § 3 AMPreisV den Apothekenzuschlag.
Die Regel dient dem einheitlichen Apothekenabgabepreis für verschreibungspflichtige Arzneimittel (§ 78 Abs. 2 AMG). Zugleich sichert sie die Finanzierung des vollversorgenden Großhandels.
§ 2 trennt streng zwischen Arzneimitteln für Menschen (Abs. 1 Satz 1, 3 und 4) und für Tiere (Abs. 1 Satz 2 mit den Staffeln in Abs. 2 und 3). Welche Arzneimittel überhaupt unter die Preisvorschriften fallen, regelt § 1 AMPreisV.
Humanarzneimittel: drei Bausteine
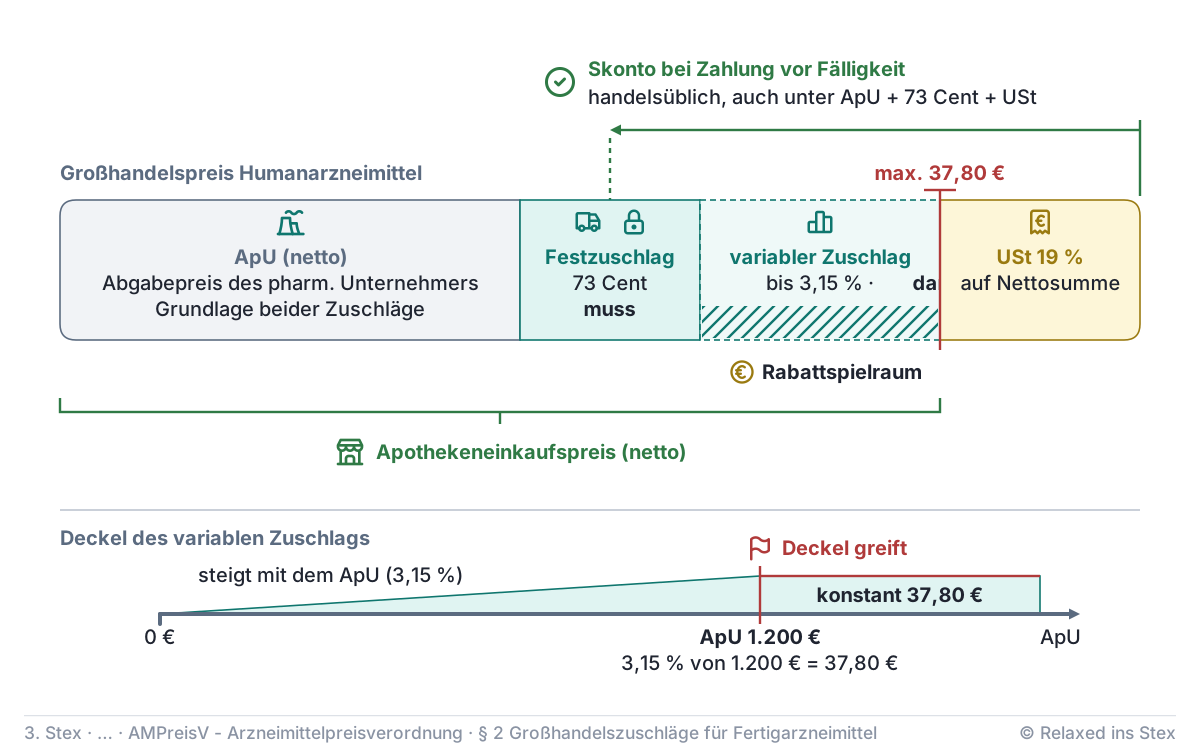
Bei Fertigarzneimitteln zur Anwendung beim Menschen setzt sich der Großhandelspreis aus drei Teilen zusammen:
| Baustein | Höhe | Rechtscharakter |
|---|---|---|
| Festzuschlag | 73 Cent je Packung | Pflicht („sind … zu erheben“), unabhängig vom Preis |
| Variabler Zuschlag | höchstens 3,15 % des ApU ohne Umsatzsteuer, höchstens 37,80 € | Obergrenze, darf unterschritten werden |
| Umsatzsteuer | derzeit 19 % | auf den Nettobetrag aus ApU und beiden Zuschlägen |
Der Deckel von 37,80 € greift ab einem ApU von 1.200 €, denn 3,15 % von 1.200 € sind genau 37,80 €. Bei Hochpreisern bleibt der Großhandelszuschlag damit überschaubar.
Berechnungsgrundlage ist nach Abs. 1 Satz 3 der Betrag, zu dem der pharmazeutische Unternehmer das Arzneimittel abgibt. Das ist entweder der einheitliche Abgabepreis nach § 78 Abs. 3 AMG oder der Erstattungsbetrag nach § 78 Abs. 3a AMG. Der Erstattungsbetrag ist der nach der Nutzenbewertung neuer Wirkstoffe vereinbarte Preis (§ 130b des Fünften Buches Sozialgesetzbuch, SGB V). Maßgeblich ist also der gemeldete ApU, nicht ein individuell ausgehandelter Einkaufspreis des Großhändlers.
Liefert ein pharmazeutischer Unternehmer direkt an Apotheken (Direktgeschäft), gelten die Großhandelspreisvorschriften für ihn ebenso (§ 78 Abs. 1 Satz 4 AMG).
73 Cent müssen, 3,15 % (höchstens 37,80 €) dürfen erhoben werden. Grundlage beider Zuschläge ist der ApU ohne Umsatzsteuer; die Umsatzsteuer kommt erst auf die Nettosumme.
Rechenbeispiele
| Schritt | ApU 100 € | ApU 2.000 € |
|---|---|---|
| ApU (netto) | 100,00 € | 2.000,00 € |
| Festzuschlag | + 0,73 € | + 0,73 € |
| Variabler Zuschlag (höchstens) | + 3,15 € | + 37,80 € (statt 63,00 €, Deckel) |
| Nettobetrag | 103,88 € | 2.038,53 € |
| Umsatzsteuer 19 % | + 19,74 € | + 387,32 € |
| Höchstbetrag brutto an die Apotheke | 123,62 € | 2.425,85 € |
Die Umsatzsteuer zieht die Apotheke als Vorsteuer ab. Den relativen Anteil des Apothekenzuschlags (3 %) berechnet § 3 Abs. 2 Satz 1 Nr. 1 AMPreisV auf den ApU ohne Umsatzsteuer plus den Großhandelshöchstzuschlag nach § 2. Das gilt unabhängig davon, welche Rabatte oder Skonti der Großhandel tatsächlich gewährt.
Rabatte und Skonti
Weil der Festzuschlag erhoben werden muss, wirkt er als Untergrenze. Ein Großhändler darf ein preisgebundenes Arzneimittel grundsätzlich nicht unter ApU plus 73 Cent plus Umsatzsteuer verkaufen. Rabatte sind nur aus dem Spielraum der 3,15 % möglich.
Der Bundesgerichtshof hatte 2024 entschieden, dass auch Skonti diese Untergrenze nicht unterschreiten dürfen. Viele Apotheken verloren dadurch Einkaufskonditionen. Seit dem 22. September 2026 (Verordnung vom 16. September 2026) erlaubt der neue Abs. 1 Satz 4 handelsübliche Skonti ausdrücklich:
Abweichend von Satz 1 ist die Gewährung von handelsüblichen Skonti, die im Gegenzug für eine vor Fälligkeit geleistete Zahlung gewährt werden, auch dann zulässig, wenn hierdurch der bei der Abgabe eines Fertigarzneimittels erhobene Preis niedriger ist als die Summe des Abgabepreises des pharmazeutischen Unternehmers, des in Satz 1 genannten Festzuschlags und der Umsatzsteuer.
Entscheidend ist die Gegenleistung: Der Skonto belohnt eine Zahlung vor Fälligkeit. Ein Rabatt ohne diese Gegenleistung darf den Festzuschlag weiterhin nicht antasten.
Bei den Großhandelskonditionen lohnt der Blick auf zwei getrennte Posten. Zum einen gibt es Rabatte, die nur aus dem variablen Zuschlag bis 3,15 % stammen dürfen. Zum anderen gibt es den Skonto für schnelle Zahlung. Zahlt die Apotheke etwa innerhalb weniger Tage statt zum Monatsende, darf der Skonto heute auch unter die Grenze aus ApU, 73 Cent und Umsatzsteuer führen.
Tierarzneimittel: Staffel aus Absatz 2 und 3
Für Fertigarzneimittel zur Anwendung bei Tieren gibt es keinen Festzuschlag. Der Großhandel darf auf den ApU ohne Umsatzsteuer höchstens die Zuschläge nach Abs. 2 oder 3 sowie die Umsatzsteuer erheben; alle Werte sind Höchstzuschläge.
Abs. 2 enthält eine degressive Prozentstaffel: Je billiger das Tierarzneimittel, desto höher der zulässige Prozentsatz. So trägt sich auch die Lieferung günstiger Packungen.
Abs. 3 ist kein eigenes Modell. Er füllt die Lücken zwischen den Preisstufen von Abs. 2 mit festen Eurobeträgen. Ohne ihn ergäbe ein ApU von 0,85 € mit dem niedrigeren Satz von 20 % nur 0,17 €, also weniger als die 0,18 €, die bei 0,84 € mit 21 % möglich sind. Ein teureres Arzneimittel brächte damit einen kleineren Zuschlag. Der Festbetrag hält den Zuschlag deshalb konstant, bis der niedrigere Prozentsatz ihn wieder erreicht.
| ApU ohne USt | Höchstzuschlag | Spanne | Absatz |
|---|---|---|---|
| bis 0,84 € | 21,0 % | 17,4 % | 2 |
| 0,85 bis 0,88 € | 0,18 € | 3 | |
| 0,89 bis 1,70 € | 20,0 % | 16,7 % | 2 |
| 1,71 bis 1,74 € | 0,34 € | 3 | |
| 1,75 bis 2,56 € | 19,5 % | 16,3 % | 2 |
| 2,57 bis 2,63 € | 0,50 € | 3 | |
| 2,64 bis 3,65 € | 19,0 % | 16,0 % | 2 |
| 3,66 bis 3,75 € | 0,70 € | 3 | |
| 3,76 bis 6,03 € | 18,5 % | 15,6 % | 2 |
| 6,04 bis 6,20 € | 1,12 € | 3 | |
| 6,21 bis 9,10 € | 18,0 % | 15,3 % | 2 |
| 9,11 bis 10,92 € | 1,64 € | 3 | |
| 10,93 bis 44,46 € | 15,0 % | 13,0 % | 2 |
| 44,47 bis 55,58 € | 6,67 € | 3 | |
| 55,59 bis 684,76 € | 12,0 % | 10,7 % | 2 |
| ab 684,77 € | 3,0 % zuzüglich 61,63 € | 2 |
Die Spanne ist derselbe Zuschlag, aber bezogen auf den Verkaufspreis statt auf den Einkaufspreis. Ein Aufschlag von 21 % auf 100 ergibt 121, und 21 von 121 sind 17,4 %. Die letzte Stufe schließt lückenlos an: Bei 684,76 € ergeben 12 % ebenso 82,17 € wie 3 % plus 61,63 € bei 684,77 €.
Gibt der Tierarzt Arzneimittel selbst ab, richtet sich sein eigener Zuschlag nach § 10 AMPreisV.
- Die 73 Cent gelten nur für Humanarzneimittel; Tierarzneimittel haben keinen Festzuschlag.
- Die Obergrenze von 37,80 € betrifft nur Humanarzneimittel. Bei Tierarzneimitteln ist die Staffel ab 684,77 € nach oben offen.
- 3,15 % und 73 Cent sind Großhandelszuschläge. Die 3 % und das Fixum nach § 3 AMPreisV bilden den Apothekenzuschlag.
- Zuschlag und Spanne sind nicht dasselbe.
Prüfungsfragen
Frage 1
Wie setzt sich der zulässige Großhandelszuschlag bei der Abgabe von Fertigarzneimitteln zur Anwendung beim Menschen an Apotheken oder Tierärzte strukturell zusammen, und welche Obergrenze ist dabei für den variablen Anteil zu beachten?
Musterantwort anzeigen
Nach § 2 Abs. 1 Satz 1 AMPreisV besteht der Großhandelspreis aus drei Bausteinen auf dem Abgabepreis des pharmazeutischen Unternehmers (ApU):
- einem Festzuschlag von 73 Cent je Packung. Er ist Pflicht („sind … zu erheben“) und wirkt als Untergrenze; Rabatte darauf sind unzulässig.
- einem variablen Zuschlag von höchstens 3,15 % des ApU ohne Umsatzsteuer, gedeckelt auf 37,80 €. Der Deckel greift ab einem ApU von 1.200 €. Als Höchstwert darf er unterschritten werden; daraus stammen die Großhandelsrabatte.
- der Umsatzsteuer auf den Nettobetrag.
Seit dem 22.09.2026 dürfen handelsübliche Skonti für Zahlung vor Fälligkeit den Preis auch unter ApU + 73 Cent + Umsatzsteuer senken (Abs. 1 Satz 4).
Examens-Tipp: Baukastenartig antworten: Festbetrag (muss), Prozentanteil mit Deckel (darf), Umsatzsteuer. Prüfer achten auf den Unterschied zwischen Pflicht- und Höchstzuschlag und auf den Deckel von 37,80 €.
Frage 2
Auf welchen Preis ist der prozentuale Großhandelszuschlag bei Humanarzneimitteln rechnerisch anzuwenden, und wie ist die Umsatzsteuer dabei zu behandeln?
Musterantwort anzeigen
Grundlage ist der ApU ohne Umsatzsteuer. Nach § 2 Abs. 1 Satz 3 AMPreisV ist das der Betrag, zu dem der pharmazeutische Unternehmer abgibt: der einheitliche Abgabepreis nach § 78 Abs. 3 AMG oder der Erstattungsbetrag nach § 78 Abs. 3a AMG in Verbindung mit § 130b SGB V. Ein individuell ausgehandelter Einkaufspreis des Großhändlers zählt nicht.
Die Umsatzsteuer wird erst danach erhoben, und zwar auf den gesamten Nettobetrag aus ApU, Festzuschlag und variablem Zuschlag, nicht nur auf die Zuschläge.
Beispiel: ApU 100 € + 0,73 € + 3,15 € = 103,88 € netto; zuzüglich 19 % Umsatzsteuer (19,74 €) ergibt das höchstens 123,62 €.
Examens-Tipp: Reihenfolge nennen: erst Zuschläge vom Netto-ApU, dann Umsatzsteuer auf die Nettosumme. Wer den Erstattungsbetrag nach § 78 Abs. 3a AMG kennt, punktet.
Frage 3
Welche grundsätzlichen Berechnungsmodelle sieht die AMPreisV für den Großhandelszuschlag bei Tierarzneimitteln vor, und wovon hängt ab, welches Modell zur Anwendung kommt?
Musterantwort anzeigen
Bei Tierarzneimitteln gibt es keinen Festzuschlag. Nach § 2 Abs. 1 Satz 2 AMPreisV darf der Großhandel auf den ApU ohne Umsatzsteuer höchstens die Zuschläge nach Abs. 2 oder 3 plus Umsatzsteuer erheben.
- Abs. 2: degressive Prozentstaffel von 21 % (bis 0,84 €) bis 12 % (bis 684,76 €). Ab 684,77 € gilt 3 % zuzüglich 61,63 €, ohne Deckel. Daneben nennt das Gesetz die Spanne, also den Zuschlag bezogen auf den Verkaufspreis (21 % entsprechen 17,4 %).
- Abs. 3: feste Eurobeträge für die schmalen Preislücken zwischen den Stufen. Sie verhindern, dass ein teureres Arzneimittel wegen des niedrigeren Prozentsatzes einen kleineren Zuschlag ergibt (z. B. 0,18 € von 0,85 bis 0,88 €).
Welche Regel greift, hängt allein vom ApU ab.
Examens-Tipp: Abs. 3 nicht als eigenes Modell darstellen, sondern als Ausgleich an den Stufengrenzen. Typische Falle: die 73 Cent oder den Deckel von 37,80 € auf Tierarzneimittel übertragen.
Frage 4
Darf ein Großhändler einer Apotheke bei verschreibungspflichtigen Humanarzneimitteln Rabatte und Skonti gewähren? Was hat sich 2026 geändert?
Musterantwort anzeigen
Rabatte sind nur aus dem variablen Zuschlag (höchstens 3,15 %) möglich. Der Festzuschlag von 73 Cent muss erhoben werden und bildet zusammen mit ApU und Umsatzsteuer eine Preisuntergrenze (§ 2 Abs. 1 Satz 1 AMPreisV).
Nach einem Urteil des Bundesgerichtshofs von 2024 durften auch Skonti diese Untergrenze nicht unterschreiten. Seit dem 22.09.2026 erlaubt der neue § 2 Abs. 1 Satz 4 AMPreisV ausdrücklich handelsübliche Skonti, die im Gegenzug für eine Zahlung vor Fälligkeit gewährt werden, auch wenn der Preis dadurch unter ApU + 73 Cent + Umsatzsteuer fällt.
Ein Nachlass ohne diese Gegenleistung bleibt auf den variablen Anteil beschränkt.
Examens-Tipp: Rabatt und Skonto sauber trennen. Das Schlüsselwort ist „vor Fälligkeit geleistete Zahlung“, und das Datum der Neuregelung sollte man kennen.
Melde dich an, um den KI-Prüfer zu nutzen
Anmelden oder registrierenBitte bestätige zuerst deine E-Mail-Adresse
Den Link dazu haben wir dir per E-Mail geschickt. Danach geht es hier direkt weiter.
Zum KontoWer prüft dich?
Während der Prüfung
Während der Prüfung geht deine Stimme live an OpenAI (USA), damit die KI-Prüferin oder der KI-Prüfer dich hört und antwortet. Der Text der Lernseite oder dein eigener Text und danach das Transkript gehen an Anthropic (USA), um die Prüfung vorzubereiten und den Bericht zu schreiben. Beide Anbieter nutzen die Daten nicht zum Training und bewahren sie nach eigenen Angaben bis zu 30 Tage zur Missbrauchserkennung auf. Wir selbst speichern weder Ton noch Transkript noch Bericht: Alles liegt nur in diesem Fenster und ist weg, sobald du es schließt. Gespeichert werden nur Metadaten, zum Beispiel Zeitpunkt und Dauer der Prüfung, die gewählte Lernseite, die Stimme, die genutzten Modelle, die Kosten und dein Guthaben. Fragen, Hinweise und Bericht erstellt eine KI: Sie können Fehler enthalten und sind ohne Gewähr. Verlass dich nicht allein darauf und schlag Wichtiges in verlässlichen Quellen nach.
Wir bereiten deine Prüfung vor
Deine Prüfung ist bereit
Atme kurz durch. Wenn du so weit bist, öffne die Tür: Der Prüfer beginnt sofort.
- Der Prüfer spricht zuerst. Antworte, wenn er fertig ist; solange er spricht, ist dein Mikrofon stumm.
- Denkpausen sind okay. Nenne zuerst die Kernaussage, dann die Details.
- Weißt du etwas nicht, sag es offen und versuch, es herzuleiten.
- Die Prüfung endet von selbst, nach etwa drei Minuten.
Normalerweise merkt der Prüfer selbst, wann du fertig bist. Der Knopf ist für den Fall, dass nicht, etwa bei Lärm im Hintergrund.
Hier erscheint gleich, was gesagt wird.
Bitte warten Sie kurz draußen
Die Prüfer beraten sich. Während du wartest, füll bitte kurz die Umfrage aus, dann siehst du deinen Bericht.
Die Prüfer sind so weit.
Dein Bericht ist fertig. Beantworte die Frage mit Stern, dann siehst du ihn.
Sobald du das Fenster schließt, ist der Bericht weg. Speichere ihn jetzt als PDF.
Fehler entdeckt oder eine Idee? Wir verbessern die Inhalte laufend. Melde es uns gerne über dieses Formular ❤️ Unter allen hilfreichen Einsendungen verlosen wir jeweils im Januar und Juli 50 € (Teilnahmebedingungen).
Teile der Inhalte dieser Seite wurden mithilfe von KI-Systemen erstellt. Trotz sorgfältiger Prüfung und Moderation können Fehler nicht ausgeschlossen werden. Wichtige Informationen sollten stets anhand offizieller Quellen verifiziert werden. Gefundene Fehler können gerne über das Feedback-Formular gemeldet werden.