§ 4 AMPreisV Apothekenzuschläge für Stoffe
§ 4 AMPreisV: Preisberechnung bei unveränderter Abgabe von Stoffen, 100 % Festzuschlag, kleinste erforderliche Abpackung und Vorrang von Vereinbarungen.
§ 4 der Arzneimittelpreisverordnung (AMPreisV) legt fest, welchen Preis die Apotheke berechnen muss, wenn sie einen Stoff in unverändertem Zustand abgibt, ihn also nur umfüllt, abfüllt, abpackt oder kennzeichnet. Die Vorschrift steht zwischen § 3 (Fertigarzneimittel) und § 5 (Zubereitungen aus Stoffen, also Rezepturen) und sorgt dafür, dass derselbe Stoff in jeder Apotheke nach derselben Formel berechnet wird. Seit dem 22. September 2026 gilt dabei eine neue Bezugsgröße für den Einkaufspreis: die kleinste erforderliche Abpackung. Anwendungsbereich: der unveränderte Stoff Entscheidend ist, dass der Stoff selbst nicht verändert wird. Die Apotheke entnimmt ihn dem Vorratsgefäß, füllt ihn in ein Abgabegefäß und versieht ihn mit einem Etikett. Beispiel: Auf ärztliche Verordnung werden 50 g eines Salbengrundstoffs oder einer Teedroge abgefüllt und gekennzeichnet. …
Kostenlos weiterlesen mit deinem Relaxed-Konto
Lege dir ein kostenloses Konto an, dann ist der ganze Kurs für dich frei. Kein Abo, keine Zahlungsdaten. ❤️ Das Konto hilft uns zu sehen, wie die Seite genutzt wird, damit wir sie gezielt für euch verbessern können.
Bitte bestätige zuerst deine E-Mail-Adresse
Wir haben dir einen Link geschickt. Mit bestätigter E-Mail-Adresse liest du hier gleich weiter.
Worum es geht
§ 4 der Arzneimittelpreisverordnung (AMPreisV) legt fest, welchen Preis die Apotheke berechnen muss, wenn sie einen Stoff in unverändertem Zustand abgibt, ihn also nur umfüllt, abfüllt, abpackt oder kennzeichnet. Die Vorschrift steht zwischen § 3 (Fertigarzneimittel) und § 5 (Zubereitungen aus Stoffen, also Rezepturen) und sorgt dafür, dass derselbe Stoff in jeder Apotheke nach derselben Formel berechnet wird. Seit dem 22. September 2026 gilt dabei eine neue Bezugsgröße für den Einkaufspreis: die kleinste erforderliche Abpackung.
Anwendungsbereich: der unveränderte Stoff
Entscheidend ist, dass der Stoff selbst nicht verändert wird. Die Apotheke entnimmt ihn dem Vorratsgefäß, füllt ihn in ein Abgabegefäß und versieht ihn mit einem Etikett. Beispiel: Auf ärztliche Verordnung werden 50 g eines Salbengrundstoffs oder einer Teedroge abgefüllt und gekennzeichnet.
Die Abgrenzung zu den Nachbarvorschriften:
| Was wird abgegeben? | Vorschrift | Zuschlag (Grundsatz) |
|---|---|---|
| Fertigarzneimittel in der Originalpackung | § 3 AMPreisV | Festzuschlag aus prozentualem Anteil und Fixum |
| Stoff, nur umgefüllt, abgefüllt, abgepackt oder gekennzeichnet | § 4 AMPreisV | Festzuschlag 100 % |
| Stoff wird gemischt, gelöst oder verarbeitet (Rezeptur) | § 5 AMPreisV | Festzuschlag 90 %, Rezepturzuschlag und Festzuschlag von 8,35 € |
Sobald die Apotheke den Stoff verarbeitet, liegt eine Zubereitung vor, und es gilt § 5. Ob die Preisvorschriften überhaupt verbindlich sind, ergibt sich aus § 1 AMPreisV: Die AMPreisV betrifft Arzneimittel. Chemikalien für technische Zwecke fallen nicht darunter, und nicht verschreibungspflichtige Arzneimittel sind nach § 1 Abs. 4 AMPreisV von den Preisvorschriften ausgenommen.
Die Formel: 100 % Festzuschlag gleich 50 % Spanne
Nach § 4 Abs. 1 wird auf den Apothekeneinkaufspreis ohne Umsatzsteuer für Stoff und erforderliche Verpackung ein Festzuschlag von 100 % erhoben, danach kommt die Umsatzsteuer hinzu. Der Nettoeinkaufspreis wird also verdoppelt.
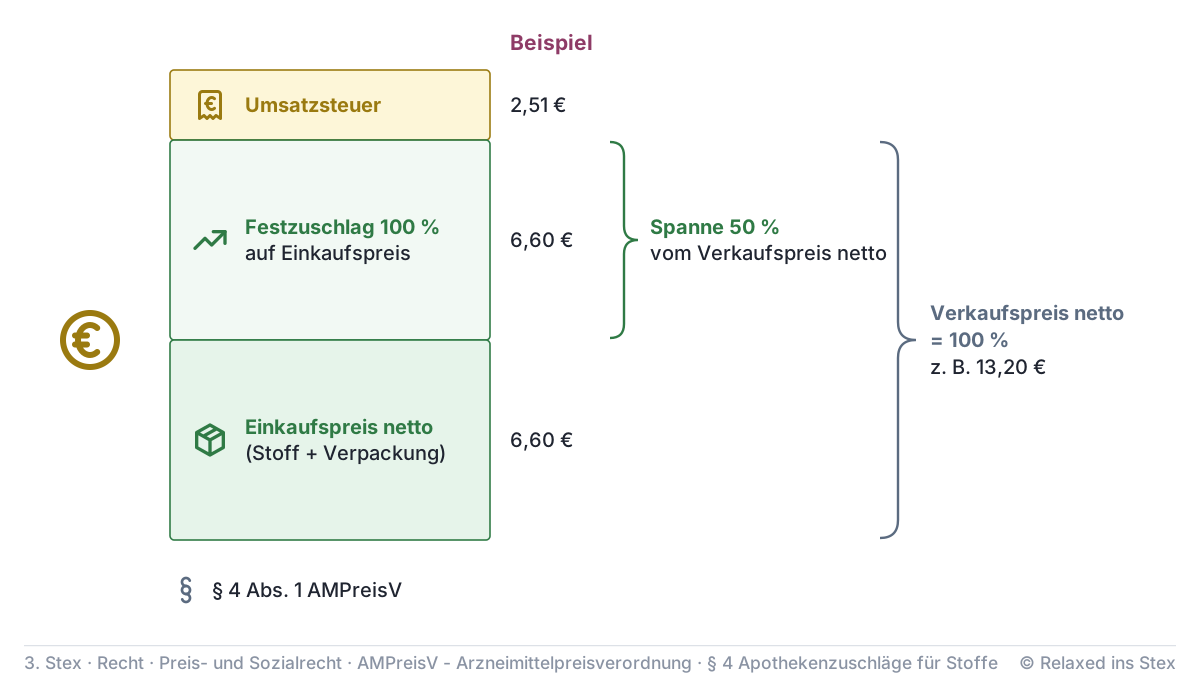
Die Klammerangabe „Spanne 50 Prozent“ beschreibt dasselbe aus der anderen Richtung: Der Zuschlag bezieht sich auf den Einkaufspreis, die Spanne auf den Verkaufspreis vor Umsatzsteuer. Wer für 10 € einkauft und für 20 € netto verkauft, hat 100 % aufgeschlagen, und die Differenz von 10 € macht 50 % des Verkaufspreises aus.
Beispielrechnung (Umsatzsteuer 19 %):
| Schritt | Rechnung | Betrag |
|---|---|---|
| 1. Einkaufspreis kleinste erforderliche Abpackung (netto) | 100-g-Packung | 6,00 € |
| 2. Erforderliche Verpackung (Abgabegefäß, netto) | 0,60 € | |
| 3. Bemessungsgrundlage | 6,00 € + 0,60 € | 6,60 € |
| 4. Festzuschlag 100 % | 6,60 € × 2 | 13,20 € |
| 5. Umsatzsteuer 19 % | 13,20 € × 0,19 = 2,51 € | 15,71 € |
Bemessungsgrundlage: die kleinste erforderliche Abpackung
Auszugehen ist von dem Apothekeneinkaufspreis der kleinsten Abpackung, die erforderlich ist, um den Stoff in der jeweiligen Menge abgeben zu können.
Verlangt sind im Beispiel 50 g. Der Großhandel bietet den Stoff in 100 g, 250 g und 1000 g an. Die kleinste Abpackung, mit der sich 50 g abgeben lassen, ist die 100-g-Packung; ihr Einkaufspreis ist Ausgangspunkt der Berechnung. Der Wortlaut stellt nicht mehr auf den Preis der abzugebenden Menge ab. Praktisch wird damit der Preis der ganzen erforderlichen Packung angesetzt, auch wenn ein Rest übrig bleibt, der wegen Haltbarkeit oder Prüfaufwand oft nicht weiterverwendet werden kann. Zugleich verhindert das Merkmal „kleinste“, dass mit einer unnötig großen Packung gerechnet wird. Dieselbe Bezugsgröße wurde mit der Novelle auch in § 5 für Rezepturen eingeführt.
Bis zum 21. September 2026 hieß es, maßgeblich sei der Einkaufspreis der abzugebenden Menge auf Basis der „üblichen Abpackung“, also eine anteilige Berechnung aus der gewohnten Vorratspackung. Diese Formulierung gilt seit der ApBetrO- und AMPreisV-Novelle vom 16. September 2026 nicht mehr. In der Prüfung die neue Fassung nennen und die Änderung erwähnen.
Vereinbarte Preise und Zuschläge (Abs. 3 und 4)
Die Absätze 1 und 2 sind nur der gesetzliche Grundfall. Vereinbarungen gehen vor, und zwar auf zwei verschiedenen Ebenen:
Der Deutsche Apothekerverband (DAV) als maßgebliche Spitzenorganisation und der GKV-Spitzenverband vereinbaren Einkaufspreise. Der Festzuschlag wird dann auf diese Preise erhoben, nicht auf die Werte nach Abs. 1 und 2. Geändert wird die Bemessungsgrundlage.
Dieselben Partner vereinbaren die Höhe des Festzuschlags. Dann gilt statt 100 % der vereinbarte Zuschlag. Geändert wird der Aufschlag selbst.
In beiden Absätzen gilt Gleiches, wenn Sozialleistungsträger, private Krankenversicherungen oder deren Verbände mit Apotheken oder deren Verbänden entsprechende Vereinbarungen treffen. Fehlt eine solche Vereinbarung dieser Kostenträger, kann auf die zwischen DAV und GKV-Spitzenverband vereinbarten Werte abgestellt werden. Die PKV kann sich also an den GKV-Vereinbarungen orientieren.
In der Praxis ist mit Abs. 3 und 4 vor allem die Hilfstaxe gemeint, der Vertrag über die Preisbildung für Stoffe und Zubereitungen aus Stoffen. Neu ist § 129 Abs. 5f SGB V (ApoVWG, seit 2. Juli 2026): DAV und GKV-Spitzenverband sollen für eine Liste von Rezeptursubstanzen (Anlage 3) bis zum 1. Januar 2027 Apothekeneinkaufspreise vereinbaren. Solche Preise werden dann nach Abs. 3 der Berechnung zugrunde gelegt, und zwar anteilig nach der abgegebenen Menge statt nach der kleinsten Abpackung (§ 129 Abs. 5f Satz 2 SGB V).
Prüfungsfragen
Frage 1
In welchem typischen Abgabevorgang in der Apotheke wird für einen Stoff die Preisbildung nach den besonderen Regeln für Stoffe relevant, obwohl kein Fertigarzneimittel abgegeben wird?
Musterantwort anzeigen
§ 4 AMPreisV greift, wenn ein Stoff in unverändertem Zustand abgegeben wird und die Apotheke dabei nur umfüllt, abfüllt, abpackt oder kennzeichnet. Beispiel: Auf ärztliche Verordnung werden 50 g eines Salbengrundstoffs aus dem Vorratsgefäß in ein Abgabegefäß gefüllt und etikettiert.
Abgrenzung: - Wird der Stoff verarbeitet (gemischt, gelöst, zu einer Salbe verarbeitet), liegt eine Zubereitung vor: § 5 AMPreisV (90 % Festzuschlag, Rezepturzuschlag und Festzuschlag von 8,35 €). - Wird ein Fertigarzneimittel in der Originalpackung abgegeben: § 3 AMPreisV.
Ob die Preisbindung überhaupt gilt, regelt § 1 AMPreisV; Chemikalien für technische Zwecke fallen nicht unter die AMPreisV.
Examens-Tipp: Erst das Merkmal „unverändert“ nennen, dann die vier Tätigkeiten aus dem Wortlaut. Pluspunkte bringt die saubere Abgrenzung zu § 5 (Rezeptur) und § 3 (Fertigarzneimittel).
Frage 2
Welche Preisbestandteile müssen Sie bei der Abgabe eines unveränderten Stoffes als Endpreis gegenüber dem Kunden zwingend berücksichtigen?
Musterantwort anzeigen
Der Endpreis setzt sich zusammen aus:
- dem Apothekeneinkaufspreis ohne Umsatzsteuer für den Stoff, ausgehend von der kleinsten erforderlichen Abpackung (§ 4 Abs. 2), und für die erforderliche Verpackung,
- darauf einem Festzuschlag von 100 %, was einer Spanne von 50 % bezogen auf den Verkaufspreis vor Umsatzsteuer entspricht,
- und anschließend der Umsatzsteuer.
Beispiel: 6,60 € netto Einkauf (Stoff plus Gefäß) ergeben 13,20 € netto, mit 19 % Umsatzsteuer 15,71 €.
Vorrang haben Vereinbarungen: nach Abs. 3 über die Einkaufspreise (z. B. Hilfstaxe), nach Abs. 4 über die Höhe des Zuschlags.
Examens-Tipp: Am Gesetz entlang antworten: Bemessungsgrundlage, Zuschlag, Umsatzsteuer. Zuschlag und Spanne nicht verwechseln: 100 % auf den Einkaufspreis sind 50 % vom Verkaufspreis.
Frage 3
Wie bestimmen Sie den maßgeblichen Einkaufspreis, wenn ein Kunde nur eine kleine Menge eines Stoffes benötigt, der in mehreren Packungsgrößen erhältlich ist?
Musterantwort anzeigen
Nach § 4 Abs. 2 AMPreisV ist auszugehen vom Apothekeneinkaufspreis der kleinsten Abpackung, die erforderlich ist, um den Stoff in der jeweiligen Menge abgeben zu können.
Beispiel: Verlangt sind 50 g, erhältlich sind 100 g, 250 g und 1000 g. Maßgeblich ist der Einkaufspreis der 100-g-Packung, nicht der Vorratspackung von 1000 g.
Die Regel gilt seit 22.09.2026 (Novelle von ApBetrO und AMPreisV). Vorher war der Einkaufspreis der abzugebenden Menge auf Basis der üblichen Abpackung maßgeblich, also eine anteilige Berechnung. Nach der neuen Fassung wird also praktisch der Preis der ganzen erforderlichen Packung angesetzt, auch wenn ein Rest übrig bleibt.
Vorrang haben vereinbarte Einkaufspreise nach Abs. 3 (Hilfstaxe; künftig auch Preise nach § 129 Abs. 5f SGB V).
Examens-Tipp: Das Stichwort lautet jetzt „kleinste erforderliche Abpackung“. Wer noch „übliche Abpackung“ sagt, zitiert die alte Fassung; die Änderung ausdrücklich zu nennen, zeigt aktuelles Wissen.
Melde dich an, um den KI-Prüfer zu nutzen
Anmelden oder registrierenBitte bestätige zuerst deine E-Mail-Adresse
Den Link dazu haben wir dir per E-Mail geschickt. Danach geht es hier direkt weiter.
Zum KontoWer prüft dich?
Während der Prüfung
Während der Prüfung geht deine Stimme live an OpenAI (USA), damit die KI-Prüferin oder der KI-Prüfer dich hört und antwortet. Der Text der Lernseite oder dein eigener Text und danach das Transkript gehen an Anthropic (USA), um die Prüfung vorzubereiten und den Bericht zu schreiben. Beide Anbieter nutzen die Daten nicht zum Training und bewahren sie nach eigenen Angaben bis zu 30 Tage zur Missbrauchserkennung auf. Wir selbst speichern weder Ton noch Transkript noch Bericht: Alles liegt nur in diesem Fenster und ist weg, sobald du es schließt. Gespeichert werden nur Metadaten, zum Beispiel Zeitpunkt und Dauer der Prüfung, die gewählte Lernseite, die Stimme, die genutzten Modelle, die Kosten und dein Guthaben. Fragen, Hinweise und Bericht erstellt eine KI: Sie können Fehler enthalten und sind ohne Gewähr. Verlass dich nicht allein darauf und schlag Wichtiges in verlässlichen Quellen nach.
Wir bereiten deine Prüfung vor
Deine Prüfung ist bereit
Atme kurz durch. Wenn du so weit bist, öffne die Tür: Der Prüfer beginnt sofort.
- Der Prüfer spricht zuerst. Antworte, wenn er fertig ist; solange er spricht, ist dein Mikrofon stumm.
- Denkpausen sind okay. Nenne zuerst die Kernaussage, dann die Details.
- Weißt du etwas nicht, sag es offen und versuch, es herzuleiten.
- Die Prüfung endet von selbst, nach etwa drei Minuten.
Normalerweise merkt der Prüfer selbst, wann du fertig bist. Der Knopf ist für den Fall, dass nicht, etwa bei Lärm im Hintergrund.
Hier erscheint gleich, was gesagt wird.
Bitte warten Sie kurz draußen
Die Prüfer beraten sich. Während du wartest, füll bitte kurz die Umfrage aus, dann siehst du deinen Bericht.
Die Prüfer sind so weit.
Dein Bericht ist fertig. Beantworte die Frage mit Stern, dann siehst du ihn.
Sobald du das Fenster schließt, ist der Bericht weg. Speichere ihn jetzt als PDF.
Fehler entdeckt oder eine Idee? Wir verbessern die Inhalte laufend. Melde es uns gerne über dieses Formular ❤️ Unter allen hilfreichen Einsendungen verlosen wir jeweils im Januar und Juli 50 € (Teilnahmebedingungen).
Teile der Inhalte dieser Seite wurden mithilfe von KI-Systemen erstellt. Trotz sorgfältiger Prüfung und Moderation können Fehler nicht ausgeschlossen werden. Wichtige Informationen sollten stets anhand offizieller Quellen verifiziert werden. Gefundene Fehler können gerne über das Feedback-Formular gemeldet werden.