§ 5 AMPreisV Apothekenzuschläge für Zubereitungen aus Stoffen
§ 5 AMPreisV: So berechnet die Apotheke den Preis von Rezepturen und parenteralen Lösungen, mit Festzuschlag, Rezepturzuschlag, Grundmengen und Sondersätzen.
§ 5 der Arzneimittelpreisverordnung (AMPreisV) legt fest, wie eine Apotheke den Preis einer selbst hergestellten Zubereitung berechnet, also einer Rezeptur oder einer parenteralen Lösung. Anders als beim Fertigarzneimittel (§ 3) gibt es keinen Herstellerpreis. Der Preis wird deshalb aus Bausteinen zusammengesetzt: Einkaufspreise, Zuschläge für Material und Arbeit, Umsatzsteuer. Die Regel gilt im Anwendungsbereich nach § 1 AMPreisV, also nur für verschreibungspflichtige Zubereitungen; nicht verschreibungspflichtige Arzneimittel sind ausgenommen (§ 1 Abs. 4). Wer die Bausteine kennt, kann jede Rezepturtaxe nachvollziehen und Retaxationen vermeiden.
Kostenlos weiterlesen mit deinem Relaxed-Konto
Lege dir ein kostenloses Konto an, dann ist der ganze Kurs für dich frei. Kein Abo, keine Zahlungsdaten. ❤️ Das Konto hilft uns zu sehen, wie die Seite genutzt wird, damit wir sie gezielt für euch verbessern können.
Bitte bestätige zuerst deine E-Mail-Adresse
Wir haben dir einen Link geschickt. Mit bestätigter E-Mail-Adresse liest du hier gleich weiter.
Worum es geht
§ 5 der Arzneimittelpreisverordnung (AMPreisV) legt fest, wie eine Apotheke den Preis einer selbst hergestellten Zubereitung berechnet, also einer Rezeptur oder einer parenteralen Lösung. Anders als beim Fertigarzneimittel (§ 3) gibt es keinen Herstellerpreis. Der Preis wird deshalb aus Bausteinen zusammengesetzt: Einkaufspreise, Zuschläge für Material und Arbeit, Umsatzsteuer. Die Regel gilt im Anwendungsbereich nach § 1 AMPreisV, also nur für verschreibungspflichtige Zubereitungen; nicht verschreibungspflichtige Arzneimittel sind ausgenommen (§ 1 Abs. 4). Wer die Bausteine kennt, kann jede Rezepturtaxe nachvollziehen und Retaxationen vermeiden.
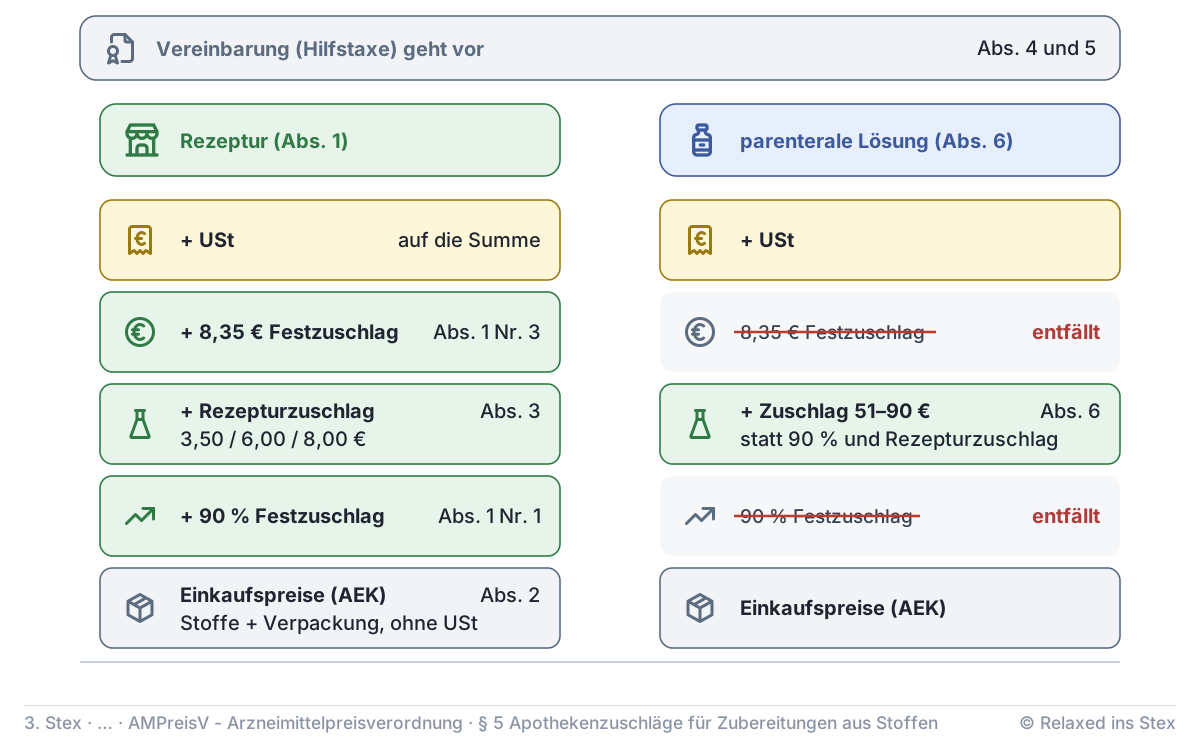
Die Preisbausteine nach Abs. 1
- Einkaufspreise: Apothekeneinkaufspreise (AEK) der erforderlichen Mengen an Stoffen und gegebenenfalls Fertigarzneimitteln sowie der erforderlichen Verpackung, jeweils ohne Umsatzsteuer (Abs. 2).
- Festzuschlag 90 %: auf diese Einkaufspreise (Abs. 1 Nr. 1). Er deckt Beschaffung, Lagerung und Prüfung der Ausgangsstoffe ab.
- Rezepturzuschlag: gestaffelt nach Art und Menge der Zubereitung (Abs. 3). Er vergütet die Herstellung.
- Festzuschlag 8,35 €: für jede Zubereitung nach Abs. 3, die nicht unter Abs. 6 fällt (Abs. 1 Nr. 3).
- Umsatzsteuer: auf die Summe.
Der Festzuschlag von 8,35 € steht in § 5. Er entspricht nicht dem Fixum für Fertigarzneimittel nach § 3 Abs. 1, das seit dem 1. Juli 2026 9 € und ab dem 1. Januar 2027 9,50 € beträgt. Bei parenteralen Lösungen nach Abs. 6 fällt der Betrag von 8,35 € gar nicht an.
Zur Abgrenzung von den Nachbarnormen: Wird ein Stoff unverändert abgegeben, also ohne Herstellung, gilt § 4 mit einem höheren prozentualen Aufschlag, aber ohne Rezepturzuschlag. Gebühren für Betäubungsmittel (§ 7) und Notdienst (§ 6) kommen nach den dortigen Regeln hinzu.
Einkaufspreise nach Abs. 2
Ausgangspunkt sind die für die Zubereitung erforderlichen Mengen. Ihr Preis richtet sich nach einer Bezugspackung. Seit der Änderung der AMPreisV durch die Verordnung vom 16. September 2026 ist das nicht mehr die „übliche“ Abpackung, sondern die kleinste erforderliche:
bei Stoffen der Einkaufspreis der kleinsten für die Zubereitung erforderlichen Abpackung
Bei Fertigarzneimitteln, etwa einer Creme als Grundlage oder Tabletten für eine Kapselrezeptur, gilt der Einkaufspreis nach § 3 Abs. 2 der kleinsten erforderlichen Packungsgröße. Höchstens darf der AEK angesetzt werden, der bei Abgabe in öffentlichen Apotheken gilt. Diese Deckelung betrifft vor allem Krankenhausapotheken.
Rezepturzuschlag nach Abs. 3
| Stufe | Zubereitung | Grundmenge | Zuschlag |
|---|---|---|---|
| 1 | Zubereitung aus Stoffen allgemein | 500 g | 3,50 € |
| 1 | gemischter Tee, Lösung ohne Wärme, Mischen von Flüssigkeiten | 300 g | 3,50 € |
| 2 | Puder, ungeteilte Pulver, Salben, Pasten, Suspensionen, Emulsionen | 200 g | 6,00 € |
| 2 | Lösung unter Wärme, Mazerationen, Aufgüsse, Abkochungen | 300 g | 6,00 € |
| 3 | Pillen, Tabletten, Pastillen | 50 Stück | 8,00 € |
| 3 | abgeteilte Pulver, Zäpfchen, Vaginalkugeln, Füllen von Kapseln | 12 Stück | 8,00 € |
| 3 | Sterilisation, Sterilfiltration, aseptische Zubereitung | 300 g | 8,00 € |
| 3 | Zuschmelzen von Ampullen | 6 Stück | 8,00 € |
Für jede über die Grundmenge hinausgehende kleinere bis gleich große Menge erhöht sich der Rezepturzuschlag um jeweils 50 Prozent.
Jede angefangene weitere Grundmenge bringt also die Hälfte des Grundbetrags hinzu. Beispiele: 250 g Salbe ergeben 6,00 € + 3,00 € = 9,00 €. Für 60 Kapseln (fünf Grundmengen à 12 Stück) fallen 8,00 € + 4 × 4,00 € = 24,00 € an.
Rechenbeispiel für eine 250-g-Salbe: Die Einkaufspreise für Stoffe und Kruke betragen zusammen 4,00 €. Mit 90 % Festzuschlag ergibt das 7,60 €. Hinzu kommen der Rezepturzuschlag von 9,00 € und der Festzuschlag von 8,35 €, zusammen netto 24,95 €. Mit 19 % Umsatzsteuer kostet die Salbe 29,69 €.
Parenterale Lösungen nach Abs. 6
Für parenterale Lösungen, etwa Zytostatika, Antikörper oder Ernährungslösungen, gibt es eigene Festbeträge je Zubereitung: 90 € für zytostatikahaltige Lösungen, 87 € für Lösungen mit monoklonalen Antikörpern und 83 € für Ernährungslösungen. Je 51 € gelten für antibiotika- oder virustatikahaltige Lösungen, für Schmerzmittel- und für Calciumfolinatlösungen, 70 € für sonstige Lösungen. Diese Beträge gelten „abweichend von Absatz 1 oder Absatz 3“. Sie ersetzen also den 90-%-Zuschlag, den Rezepturzuschlag und die 8,35 €. Abs. 6 greift aber nur hilfsweise, wenn keine Vereinbarung nach Abs. 5 besteht.
Vorrang der Vereinbarungen nach Abs. 4 und 5
Die Beträge der AMPreisV sind eine Auffangregel. Vorrang haben Vereinbarungen zwischen dem Deutschen Apothekerverband (DAV) und dem GKV-Spitzenverband, vor allem die Hilfstaxe.
- Abs. 4 betrifft vereinbarte Einkaufspreise, auf die dann der Festzuschlag erhoben wird.
- Abs. 5 betrifft vereinbarte Fest- und Rezepturzuschläge.
Neu ist § 129 Abs. 5f SGB V (ApoVWG, seit 2. Juli 2026): Für die Rezeptursubstanzen der Anlage 3 vereinbaren DAV und GKV-Spitzenverband bis zum 1. Januar 2027 eigene Apothekeneinkaufspreise, sonst entscheidet die Schiedsstelle. Bei einer Zubereitung werden diese Preise anteilig nach der eingesetzten Menge berechnet, also nicht nach der kleinsten Abpackung.
Sozialleistungsträger und private Krankenversicherungen können eigene Vereinbarungen treffen. Fehlt eine solche, kann auf die GKV-Preise abgestellt werden. Gibt es keine Vereinbarung über Einkaufspreise für Fertigarzneimittel in Zubereitungen, ist höchstens der AEK bei Abgabe an Verbraucher anzusetzen. Für umsatzsteuerfreie onkologische Parenteralia aus Krankenhausapotheken in der ambulanten Versorgung gilt dieser AEK einschließlich der darin enthaltenen Umsatzsteuer (Abs. 4 Satz 4).
Rezepturpreis = AEK der erforderlichen Mengen + 90 % + Rezepturzuschlag + 8,35 € + Umsatzsteuer. Parenterale Lösungen erhalten ohne Vereinbarung stattdessen einen Festbetrag nach Abs. 6. Vereinbarte Preise und Zuschläge (Hilfstaxe) gehen immer vor.
Prüfungsfragen
Frage 1
Wie gehen Sie bei der Preisermittlung für eine in der Apotheke hergestellte Arzneimittelzubereitung grundsätzlich vor, welche Preisbestandteile müssen Sie dabei in welcher Reihenfolge berücksichtigen?
Musterantwort anzeigen
Grundlage ist § 5 AMPreisV, soweit keine Vereinbarung wie die Hilfstaxe vorgeht (Abs. 4, 5).
- Apothekeneinkaufspreise ohne Umsatzsteuer der erforderlichen Mengen an Stoffen, gegebenenfalls Fertigarzneimitteln, und der erforderlichen Verpackung (Abs. 2).
- Darauf ein Festzuschlag von 90 % (Abs. 1 Nr. 1).
- Der Rezepturzuschlag nach Abs. 3: 3,50 €, 6,00 € oder 8,00 €, je angefangene weitere Grundmenge plus 50 % des Grundbetrags.
- Der Festzuschlag von 8,35 € für Zubereitungen nach Abs. 3 (Abs. 1 Nr. 3).
- Zum Schluss die Umsatzsteuer.
Bei parenteralen Lösungen tritt ohne Vereinbarung nach Abs. 5 ein Festbetrag nach Abs. 6 an die Stelle der Zuschläge aus Abs. 1 und 3, z. B. 90 € für Zytostatika. Die 8,35 € fallen dann nicht an.
Examens-Tipp: Als Baukasten aufzählen und den Vorrang der Hilfstaxe erwähnen. Typische Falle: die 8,35 € mit dem Fixum des § 3 verwechseln oder bei Parenteralia zusätzlich ansetzen.
Frage 2
Welche Einkaufsgrundlage ist bei der Preisberechnung für eingesetzte Stoffe maßgebend, und welche Abpackung ist dabei als Bezugsgröße zugrunde zu legen?
Musterantwort anzeigen
Auszugehen ist von den für die Zubereitung erforderlichen Mengen (§ 5 Abs. 2 Satz 1 AMPreisV). Maßgebend ist bei Stoffen der Einkaufspreis der kleinsten für die Zubereitung erforderlichen Abpackung (Abs. 2 Satz 2 Nr. 1). Die frühere Bezugsgröße der „üblichen Abpackung“ ist seit der Änderung durch die Verordnung vom 16.09.2026 entfallen.
Gerechnet wird mit Apothekeneinkaufspreisen ohne Umsatzsteuer. Darauf kommt der 90-%-Festzuschlag.
Haben DAV und GKV-Spitzenverband Einkaufspreise vereinbart, gelten diese nach Abs. 4 vorrangig. Ein Beispiel ist die Hilfstaxe. Nach § 129 Abs. 5f SGB V soll bis 01.01.2027 zudem eine Vereinbarung für eine Liste von Rezeptursubstanzen vorliegen.
Examens-Tipp: Das Stichwort lautet „kleinste erforderliche Abpackung“. Wer noch „übliche Abpackung“ sagt, zitiert die alte Fassung. Den Vorrang vereinbarter Preise nach Abs. 4 kurz nennen.
Frage 3
Welche Einkaufsgrundlage ist bei der Preisberechnung maßgebend, wenn zur Rezeptur ein Fertigarzneimittel eingesetzt wird, und welche Begrenzung ist zu beachten?
Musterantwort anzeigen
Wird ein Fertigarzneimittel verarbeitet, z. B. eine Creme als Grundlage oder Tabletten für Kapseln, gilt der nach § 3 Abs. 2 AMPreisV ermittelte Einkaufspreis der kleinsten für die Zubereitung erforderlichen Packungsgröße (§ 5 Abs. 2 Satz 2 Nr. 2).
Begrenzung: Höchstens darf der Apothekeneinkaufspreis angesetzt werden, der für Fertigarzneimittel bei Abgabe in öffentlichen Apotheken gilt. Das ist vor allem für Krankenhausapotheken von Bedeutung.
Besteht keine Vereinbarung über abrechnungsfähige Einkaufspreise, darf nach Abs. 4 Satz 3 höchstens der AEK bei Abgabe an Verbraucher berechnet werden. Für umsatzsteuerfreie onkologische Parenteralia aus Krankenhausapotheken gilt dieser AEK einschließlich der enthaltenen Umsatzsteuer (Abs. 4 Satz 4).
Examens-Tipp: Den Verweis auf § 3 Abs. 2 und das Wort „kleinste“ nennen. Die Deckelung als Schutz vor einem höheren Preisniveau als im öffentlichen Apothekenmarkt begründen.
Melde dich an, um den KI-Prüfer zu nutzen
Anmelden oder registrierenBitte bestätige zuerst deine E-Mail-Adresse
Den Link dazu haben wir dir per E-Mail geschickt. Danach geht es hier direkt weiter.
Zum KontoWer prüft dich?
Während der Prüfung
Während der Prüfung geht deine Stimme live an OpenAI (USA), damit die KI-Prüferin oder der KI-Prüfer dich hört und antwortet. Der Text der Lernseite oder dein eigener Text und danach das Transkript gehen an Anthropic (USA), um die Prüfung vorzubereiten und den Bericht zu schreiben. Beide Anbieter nutzen die Daten nicht zum Training und bewahren sie nach eigenen Angaben bis zu 30 Tage zur Missbrauchserkennung auf. Wir selbst speichern weder Ton noch Transkript noch Bericht: Alles liegt nur in diesem Fenster und ist weg, sobald du es schließt. Gespeichert werden nur Metadaten, zum Beispiel Zeitpunkt und Dauer der Prüfung, die gewählte Lernseite, die Stimme, die genutzten Modelle, die Kosten und dein Guthaben. Fragen, Hinweise und Bericht erstellt eine KI: Sie können Fehler enthalten und sind ohne Gewähr. Verlass dich nicht allein darauf und schlag Wichtiges in verlässlichen Quellen nach.
Wir bereiten deine Prüfung vor
Deine Prüfung ist bereit
Atme kurz durch. Wenn du so weit bist, öffne die Tür: Der Prüfer beginnt sofort.
- Der Prüfer spricht zuerst. Antworte, wenn er fertig ist; solange er spricht, ist dein Mikrofon stumm.
- Denkpausen sind okay. Nenne zuerst die Kernaussage, dann die Details.
- Weißt du etwas nicht, sag es offen und versuch, es herzuleiten.
- Die Prüfung endet von selbst, nach etwa drei Minuten.
Normalerweise merkt der Prüfer selbst, wann du fertig bist. Der Knopf ist für den Fall, dass nicht, etwa bei Lärm im Hintergrund.
Hier erscheint gleich, was gesagt wird.
Bitte warten Sie kurz draußen
Die Prüfer beraten sich. Während du wartest, füll bitte kurz die Umfrage aus, dann siehst du deinen Bericht.
Die Prüfer sind so weit.
Dein Bericht ist fertig. Beantworte die Frage mit Stern, dann siehst du ihn.
Sobald du das Fenster schließt, ist der Bericht weg. Speichere ihn jetzt als PDF.
Fehler entdeckt oder eine Idee? Wir verbessern die Inhalte laufend. Melde es uns gerne über dieses Formular ❤️ Unter allen hilfreichen Einsendungen verlosen wir jeweils im Januar und Juli 50 € (Teilnahmebedingungen).
Teile der Inhalte dieser Seite wurden mithilfe von KI-Systemen erstellt. Trotz sorgfältiger Prüfung und Moderation können Fehler nicht ausgeschlossen werden. Wichtige Informationen sollten stets anhand offizieller Quellen verifiziert werden. Gefundene Fehler können gerne über das Feedback-Formular gemeldet werden.