§ 4 SGBV Krankenkassen
§ 4 SGB V: Rechtsform, Selbstverwaltung und Aufsicht der Krankenkassen, die sechs Kassenarten, Sparsamkeitsgebot und Deckel der Verwaltungsausgaben.
§ 4 SGB V ist die Organisationsnorm der gesetzlichen Krankenversicherung (GKV). Er legt fest, was eine Krankenkasse rechtlich ist, welche Kassenarten es gibt, dass die Kassen zusammenarbeiten und wie sparsam sie wirtschaften müssen. Für die Apotheke ist das der Hintergrund jeder Kassenabrechnung: Hinter jedem Kassenrezept steht ein Kostenträger, der als öffentlich-rechtliche Körperschaft an Gesetz und Wirtschaftlichkeit gebunden ist.
Kostenlos weiterlesen mit deinem Relaxed-Konto
Lege dir ein kostenloses Konto an, dann ist der ganze Kurs für dich frei. Kein Abo, keine Zahlungsdaten. ❤️ Das Konto hilft uns zu sehen, wie die Seite genutzt wird, damit wir sie gezielt für euch verbessern können.
Bitte bestätige zuerst deine E-Mail-Adresse
Wir haben dir einen Link geschickt. Mit bestätigter E-Mail-Adresse liest du hier gleich weiter.
§ 4 SGB V ist die Organisationsnorm der gesetzlichen Krankenversicherung (GKV). Er legt fest, was eine Krankenkasse rechtlich ist, welche Kassenarten es gibt, dass die Kassen zusammenarbeiten und wie sparsam sie wirtschaften müssen. Für die Apotheke ist das der Hintergrund jeder Kassenabrechnung: Hinter jedem Kassenrezept steht ein Kostenträger, der als öffentlich-rechtliche Körperschaft an Gesetz und Wirtschaftlichkeit gebunden ist.
Rechtsform: Körperschaft mit Selbstverwaltung
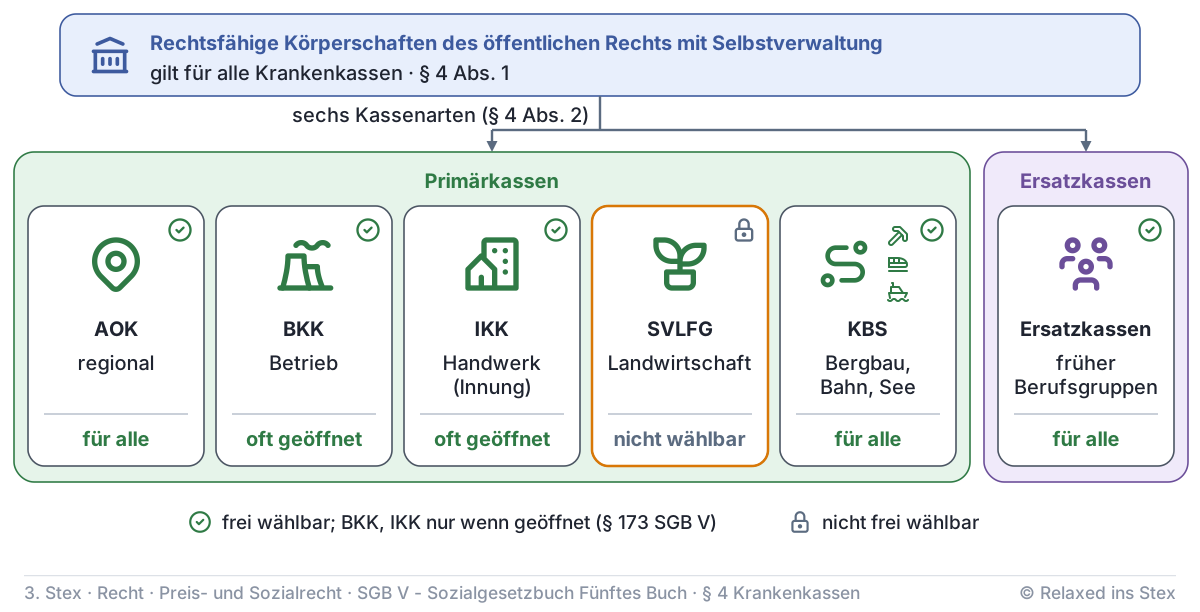
Die Krankenkassen sind rechtsfähige Körperschaften des öffentlichen Rechts mit Selbstverwaltung.
Der Satz hat drei Bausteine:
- Rechtsfähig: Die Kasse ist eine juristische Person. Sie hat eigene Rechte und Pflichten, schließt Verträge, kann klagen und verklagt werden.
- Körperschaft des öffentlichen Rechts: Sie ist mitgliedschaftlich verfasst und Teil der mittelbaren Staatsverwaltung. Gegenüber Versicherten handelt sie hoheitlich, etwa durch einen Bescheid über eine Leistung oder einen Beitrag.
- Selbstverwaltung: Die Kasse regelt ihre Angelegenheiten durch eigene Organe. Der ehrenamtliche Verwaltungsrat wird bei den Sozialversicherungswahlen gewählt und beschließt unter anderem Satzung und Haushalt. Der hauptamtliche Vorstand führt die Geschäfte.
Selbstverwaltung bedeutet nicht Freiheit vom Staat. Die Kassen unterliegen der Rechtsaufsicht (§ 87 Sozialgesetzbuch Viertes Buch, SGB IV). Bundesunmittelbare Kassen, deren Zuständigkeit sich über mehr als drei Länder erstreckt, beaufsichtigt das Bundesamt für Soziale Sicherung (BAS). Für landesunmittelbare Kassen, etwa die AOKs, ist die zuständige Landesbehörde verantwortlich (§ 90 SGB IV).
Auch beim Leistungskatalog ist der Spielraum klein. Was Versicherte bekommen, legen das SGB V und die Richtlinien des Gemeinsamen Bundesausschusses (G-BA) fest. Eigene Gestaltung gibt es vor allem bei Satzungsleistungen und beim Zusatzbeitrag.
Die sechs Kassenarten
Abs. 2 zählt die Kassenarten abschließend auf. Die Namen erklären sich aus der Geschichte. Heute sind die meisten Kassen für alle Versicherten wählbar (Kassenwahlrecht nach § 173 SGB V, Wettbewerb nach § 4a SGB V).
| Kassenart | Herkunft | Wählbarkeit heute |
|---|---|---|
| Allgemeine Ortskrankenkassen (AOK) | regionale Grundversorgung | für alle im Wohn- oder Beschäftigungsort |
| Betriebskrankenkassen (BKK) | Beschäftigte eines Betriebs | geöffnete BKK für alle, sonst nur Betriebsangehörige |
| Innungskrankenkassen (IKK) | Handwerksbetriebe einer Innung | geöffnete IKK für alle |
| Sozialversicherung für Landwirtschaft, Forsten und Gartenbau (SVLFG) als Träger der Krankenversicherung der Landwirte | Landwirtschaft | nicht frei wählbar; zuständig für den Personenkreis des Zweiten Gesetzes über die Krankenversicherung der Landwirte (KVLG 1989) |
| Deutsche Rentenversicherung Knappschaft-Bahn-See (KBS) | Bergbau, Bahn, Seefahrt | für alle wählbar |
| Ersatzkassen | ursprünglich bestimmte Berufsgruppen | für alle wählbar |
Die sechs Kassenarten lassen sich in zwei Gruppen ordnen: Primärkassen (AOK, BKK, IKK, SVLFG, KBS) und Ersatzkassen. Diese Einteilung begegnet der Apotheke bei den ergänzenden Arzneiversorgungsverträgen wieder, die für Primärkassen und Ersatzkassen getrennt geschlossen werden.
Zusammenarbeit innerhalb und über Kassenarten hinweg
Abs. 3 verpflichtet die Kassen und ihre Verbände zur engen Zusammenarbeit, und zwar in drei Richtungen:
- innerhalb einer Kassenart,
- kassenartenübergreifend,
- mit allen anderen Einrichtungen des Gesundheitswesens.
Der Zweck steht im Gesetz: Leistungsfähigkeit und Wirtschaftlichkeit der GKV. Abs. 3 ist ein allgemeiner Grundsatz. Die konkreten Verträge mit Apotheken stehen in § 129 SGB V. Der GKV-Spitzenverband (§ 217a SGB V) schließt mit dem Deutschen Apothekerverband (DAV) den Rahmenvertrag über die Arzneimittelversorgung (§ 129 Abs. 2). Ergänzende Verträge auf Landesebene sind möglich (§ 129 Abs. 5).
Sparsamkeit und Beitragsstabilität
Nach Abs. 4 müssen die Kassen bei ihren Aufgaben und in der Verwaltung sparsam und wirtschaftlich verfahren. Ihre Ausgaben sollen so ausgerichtet sein, dass Beitragserhöhungen ausgeschlossen sind. Eine Erhöhung ist nur zulässig, wenn die notwendige medizinische Versorgung auch nach Ausschöpfung von Wirtschaftlichkeitsreserven nicht anders zu gewährleisten ist.
Praktisch geht es um den Zusatzbeitrag, den jede Kasse selbst festsetzt (§ 242 SGB V). Den allgemeinen Beitragssatz bestimmt das Gesetz (§ 241 SGB V).
§ 4 Abs. 4 richtet sich an die Kasse selbst und ihre Haushaltsführung. Dass Leistungen ausreichend, zweckmäßig und wirtschaftlich sein müssen und das Maß des Notwendigen nicht überschreiten dürfen, regelt das Wirtschaftlichkeitsgebot in § 12 SGB V. Die Beitragssatzstabilität bei Vergütungsverträgen steht in § 71 SGB V.
Deckel für die Verwaltungsausgaben
Die frühere Sonderregel für 2023 (höchstens 3 Prozent mehr gegenüber dem Vorjahr) ist ausgelaufen. Heute stehen zwei neue Absätze im Gesetz. Abs. 6 gilt für 2026, Abs. 5 ab dem Haushaltsjahr 2027:
| Abs. 6: Jahr 2026 | Abs. 5: ab Haushaltsjahr 2027 | |
|---|---|---|
| Was wird begrenzt? | sächliche Verwaltungsausgaben (Sachkosten wie Mieten, IT, Porto) | Verwaltungsausgaben insgesamt, also auch Personal |
| Grenze | höchstens 8 Prozent mehr als im Jahr 2024 | Anstieg gegenüber dem Vorjahr nur nach der nach § 71 Abs. 3 Satz 5 veröffentlichten durchschnittlichen Veränderungsrate je Versicherten |
| Ausnahmen | Datentransparenz nach §§ 303a bis 303e | Schutz der kritischen Infrastruktur (IT-Sicherheit); Sozialversicherungswahlen als Online-Wahl |
| Nicht erfasst | landwirtschaftliche Krankenkasse; für die knappschaftliche Krankenversicherung gilt § 18a Abs. 2 KVLG 1989 entsprechend |
Der Grund für den Deckel: Verwaltungskosten sind Beitragsgeld, das nicht in die Versorgung fließt. Der Gesetzgeber koppelt ihren Anstieg deshalb an eine gesetzlich veröffentlichte Veränderungsrate je Versicherten.
Bedeutung für die Apotheke
Auf jedem Kassenrezept steht der Kostenträger mit seinem Institutionskennzeichen (IK, § 293 SGB V). Darüber erfolgt die Abrechnung. Die Kassenart spielt in der Apotheke an mehreren Stellen eine Rolle:
- Rabattverträge schließt jede Kasse selbst mit Herstellern (§ 130a Abs. 8 SGB V). Deshalb kann dasselbe Rezept je nach Kasse zu einem anderen Präparat führen.
- Arzneiversorgungsverträge werden für Primärkassen und Ersatzkassen getrennt geschlossen und unterscheiden sich daher oft.
- Der Apothekenabschlag (§ 130 SGB V) ist der Beitrag der Apotheke zur Ausgabendisziplin der GKV.
Die Preise verschreibungspflichtiger Fertigarzneimittel verhandelt die Apotheke nicht mit der Kasse. Sie ergeben sich aus der Arzneimittelpreisverordnung (AMPreisV).
Prüfungsfragen
Frage 1
Welche Rechtsform haben die gesetzlichen Krankenkassen, und was bedeutet das für ihre Stellung im Verhältnis zum Staat?
Musterantwort anzeigen
Nach § 4 Abs. 1 SGB V sind die Krankenkassen rechtsfähige Körperschaften des öffentlichen Rechts mit Selbstverwaltung.
- Rechtsfähig: juristische Person mit eigenen Rechten und Pflichten; kann Verträge schließen, klagen und verklagt werden.
- Körperschaft des öffentlichen Rechts: mitgliedschaftlich verfasst, Teil der mittelbaren Staatsverwaltung, handelt gegenüber Versicherten hoheitlich, z. B. per Bescheid.
- Selbstverwaltung: eigene Organe, nämlich der ehrenamtliche Verwaltungsrat (gewählt bei den Sozialwahlen; beschließt Satzung und Haushalt) und der hauptamtliche Vorstand.
Trotzdem gilt staatliche Rechtsaufsicht (§ 87 SGB IV). Bundesunmittelbare Kassen (über mehr als drei Länder) beaufsichtigt das Bundesamt für Soziale Sicherung, landesunmittelbare Kassen die zuständige Landesbehörde (§ 90 SGB IV). Der Leistungsrahmen ist durch SGB V und G-BA-Richtlinien weitgehend vorgegeben.
Examens-Tipp: Nennen Sie die drei Bausteine in der Reihenfolge des Gesetzes und schließen Sie mit „Rechtsaufsicht, nicht Fachaufsicht“. Die Nachfrage nach der zuständigen Aufsichtsbehörde (BAS oder Land) ist beliebt.
Frage 2
In welche Kassenarten ist die gesetzliche Krankenversicherung gegliedert, und welche Rolle spielt die Gliederung heute noch?
Musterantwort anzeigen
§ 4 Abs. 2 SGB V nennt sechs Kassenarten:
- Allgemeine Ortskrankenkassen (AOK)
- Betriebskrankenkassen (BKK)
- Innungskrankenkassen (IKK)
- Sozialversicherung für Landwirtschaft, Forsten und Gartenbau (SVLFG) als Träger der Krankenversicherung der Landwirte
- Deutsche Rentenversicherung Knappschaft-Bahn-See (KBS)
- Ersatzkassen
Die Namen beschreiben vor allem die Herkunft. Heute können Versicherte frei wählen (§ 173 SGB V): AOK, Ersatzkassen, KBS sowie geöffnete BKK und IKK. Eine Ausnahme ist die SVLFG. Sie ist nicht frei wählbar und nur für den Personenkreis des KVLG 1989 zuständig.
Man unterscheidet Primärkassen (alle außer den Ersatzkassen) und Ersatzkassen. Für die Apotheke zählt das bei den Arzneiversorgungsverträgen, die für Primär- und Ersatzkassen getrennt geschlossen werden. Bei Rabattverträgen (§ 130a Abs. 8) zählt dagegen die einzelne Kasse.
Examens-Tipp: Die Aufzählung muss vollständig sein. Der Prüfer hört gern, dass die Knappschaft heute für alle offen ist und die landwirtschaftliche Krankenkasse als einzige Kassenart nicht frei gewählt werden kann.
Frage 3
Welches Kooperationsprinzip gilt für Krankenkassen, mit wem müssen sie zusammenarbeiten, und wo wird das für Apotheken konkret?
Musterantwort anzeigen
Nach § 4 Abs. 3 SGB V arbeiten die Krankenkassen und ihre Verbände im Interesse der Leistungsfähigkeit und Wirtschaftlichkeit der GKV eng zusammen, und zwar
- innerhalb einer Kassenart,
- kassenartenübergreifend und
- mit allen anderen Einrichtungen des Gesundheitswesens.
Abs. 3 ist ein allgemeiner Grundsatz und keine Rechtsgrundlage für einzelne Verträge. Konkret wird die Zusammenarbeit mit Apotheken in § 129 SGB V. Der GKV-Spitzenverband schließt mit dem Deutschen Apothekerverband den Rahmenvertrag über die Arzneimittelversorgung. Auf Landesebene können ergänzende Verträge geschlossen werden. Die Preise verschreibungspflichtiger Fertigarzneimittel werden nicht verhandelt, sondern folgen aus der AMPreisV.
Examens-Tipp: Nennen Sie die drei Richtungen der Zusammenarbeit und stellen Sie dann die Brücke zu § 129 SGB V her. Wer behauptet, Apotheke und Kasse verhandelten Rx-Preise, liegt falsch.
Frage 4
Was verlangt § 4 SGB V von den Krankenkassen bei ihren Ausgaben, und welche Begrenzung der Verwaltungsausgaben gilt derzeit?
Musterantwort anzeigen
Abs. 4: Die Kassen müssen sparsam und wirtschaftlich verfahren und ihre Ausgaben so ausrichten, dass Beitragserhöhungen ausgeschlossen sind. Eine Ausnahme gilt nur, wenn die notwendige medizinische Versorgung auch nach Ausschöpfung von Wirtschaftlichkeitsreserven nicht gewährleistet ist. Praktisch geht es um den kassenindividuellen Zusatzbeitrag (§ 242 SGB V).
Abs. 6 (Jahr 2026): Die sächlichen Verwaltungsausgaben dürfen höchstens um 8 Prozent gegenüber 2024 steigen. Ausgenommen ist die Datentransparenz (§§ 303a bis 303e).
Abs. 5 (ab Haushaltsjahr 2027): Die Verwaltungsausgaben insgesamt dürfen nur nach der nach § 71 Abs. 3 Satz 5 veröffentlichten Veränderungsrate je Versicherten steigen. Ausgenommen sind Aufwendungen für IT-Sicherheit kritischer Infrastruktur und für die Online-Sozialwahl. Die landwirtschaftliche Krankenkasse ist nicht erfasst, für die Knappschaft gilt eine Sonderregel.
Abzugrenzen ist § 12 SGB V: Er betrifft die Wirtschaftlichkeit der einzelnen Leistung.
Examens-Tipp: Die alte Regel „3 Prozent im Jahr 2023“ ist überholt. Grenzen Sie § 4 Abs. 4 (Haushalt der Kasse) aktiv von § 12 (Leistungsebene) ab, das zeigt Systemverständnis.
Melde dich an, um den KI-Prüfer zu nutzen
Anmelden oder registrierenBitte bestätige zuerst deine E-Mail-Adresse
Den Link dazu haben wir dir per E-Mail geschickt. Danach geht es hier direkt weiter.
Zum KontoWer prüft dich?
Während der Prüfung
Während der Prüfung geht deine Stimme live an OpenAI (USA), damit die KI-Prüferin oder der KI-Prüfer dich hört und antwortet. Der Text der Lernseite oder dein eigener Text und danach das Transkript gehen an Anthropic (USA), um die Prüfung vorzubereiten und den Bericht zu schreiben. Beide Anbieter nutzen die Daten nicht zum Training und bewahren sie nach eigenen Angaben bis zu 30 Tage zur Missbrauchserkennung auf. Wir selbst speichern weder Ton noch Transkript noch Bericht: Alles liegt nur in diesem Fenster und ist weg, sobald du es schließt. Gespeichert werden nur Metadaten, zum Beispiel Zeitpunkt und Dauer der Prüfung, die gewählte Lernseite, die Stimme, die genutzten Modelle, die Kosten und dein Guthaben. Fragen, Hinweise und Bericht erstellt eine KI: Sie können Fehler enthalten und sind ohne Gewähr. Verlass dich nicht allein darauf und schlag Wichtiges in verlässlichen Quellen nach.
Wir bereiten deine Prüfung vor
Deine Prüfung ist bereit
Atme kurz durch. Wenn du so weit bist, öffne die Tür: Der Prüfer beginnt sofort.
- Der Prüfer spricht zuerst. Antworte, wenn er fertig ist; solange er spricht, ist dein Mikrofon stumm.
- Denkpausen sind okay. Nenne zuerst die Kernaussage, dann die Details.
- Weißt du etwas nicht, sag es offen und versuch, es herzuleiten.
- Die Prüfung endet von selbst, nach etwa drei Minuten.
Normalerweise merkt der Prüfer selbst, wann du fertig bist. Der Knopf ist für den Fall, dass nicht, etwa bei Lärm im Hintergrund.
Hier erscheint gleich, was gesagt wird.
Bitte warten Sie kurz draußen
Die Prüfer beraten sich. Während du wartest, füll bitte kurz die Umfrage aus, dann siehst du deinen Bericht.
Die Prüfer sind so weit.
Dein Bericht ist fertig. Beantworte die Frage mit Stern, dann siehst du ihn.
Sobald du das Fenster schließt, ist der Bericht weg. Speichere ihn jetzt als PDF.
Fehler entdeckt oder eine Idee? Wir verbessern die Inhalte laufend. Melde es uns gerne über dieses Formular ❤️ Unter allen hilfreichen Einsendungen verlosen wir jeweils im Januar und Juli 50 € (Teilnahmebedingungen).
Teile der Inhalte dieser Seite wurden mithilfe von KI-Systemen erstellt. Trotz sorgfältiger Prüfung und Moderation können Fehler nicht ausgeschlossen werden. Wichtige Informationen sollten stets anhand offizieller Quellen verifiziert werden. Gefundene Fehler können gerne über das Feedback-Formular gemeldet werden.